先进封装光刻突围:尼康DSP-110登场,半导体光刻赛道进入双轨时代
先进封装!尼康发布光刻机!
尼康不追EUV了,它去抢AI芯片的“第二战场”!
全球最赚钱的光刻机生意,正悄悄长出一条岔路。
过去二十年,行业只认一条赛道:谁能把线宽刻得更细,谁就赢。ASML靠EUV把这条赛道走成了独木桥。
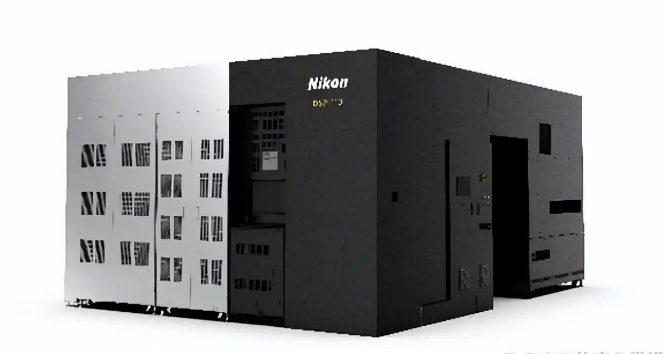
日本光学巨头尼康(Nikon)正式发布面向先进封装领域的新一代数字曝光系统DSP-110;
据介绍,DSP-110主要用于先进封装中的重布线层(RDL)制造,可应用于大型中介层、多层FC-BGA基板等高密度封装场景。
设备曝光分辨率1.5微米,单小时72块面板,相比上一代DSP-100产能提升约40%,计划2027年4月上市。
这不是技术倒退,而是战场转移。而这场转移背后的产业逻辑,比设备参数本身更值得琢磨。
先进封装不是"备选方案",它是算力瓶颈的必然出口
很多人对先进封装的理解还停留在“芯片造好之后的打包工序”。这个认知已经过时了。
当晶体管微缩的性价比开始下滑,当HBM堆叠层数一年一个台阶,当Chiplet从论文变成英伟达、AMD、各大ASIC厂商的默认架构,系统级性能的提升重心,已经从晶圆前端转移到了封装环节。GPU和HBM之间要跑几百GB/s的带宽,靠的不是更小的晶体管,而是更密、更短、更准的互连。RDL(重布线层)就是这些互连的“城市路网”。
路网越密,对曝光设备的要求就越苛刻。而这里恰好出现了一个结构性缺口:传统晶圆光刻机是为300mm圆形晶圆设计的,先进封装用的却是510×515mm、600×600mm甚至730×920mm的矩形大板。用晶圆光刻机去做面板级封装,等于拿手术刀切钢板——精度过剩、幅面不足、成本失控。
缺口就是机会。尼康看准的正是这一点。
数字曝光:尼康手里真正有价值的牌
DSP系列的核心不在“1.5微米”,而在不用光罩。
传统光刻需要掩模版,而数字曝光用空间光调制器(SLM)直接生成图案。这项选择对先进封装的意义,远比表面看起来深远:
第一,它解除了幅面限制。 掩模版的尺寸和成本,是大尺寸基板的天然天花板。去掉它,面板做多大,曝光就能跟到多大。这对面板级封装(PLP)是决定性优势。
第二,它匹配了AI芯片的研发节奏。 Chiplet架构还在快速迭代,今天的设计明年可能就废。如果每次改版都要重新制版,时间和金钱成本都会压垮中小客户。无掩模意味着改设计等于改文件,打样周期从周缩短到小时——这在迭代即生命的AI硬件领域,本身就是竞争力。
第三,尼康有别人难以复制的复合经验。 它在半导体光刻上有几十年积累,同时在平板显示(FPD)光刻领域长期领先,而FPD恰恰是大尺寸基板曝光的老本行。能把这两段经验焊在一起的公司,全球没几家。 多镜头拼接实现“虚拟大镜头”,就是这种复合能力的直接产物。
所以别用EUV的尺子量DSP-110。它不是缩小版的光刻机,它是另一种物种。
但先进封装曝光设备的进入门槛,远低于EUV,因此竞争会残酷得多。
看参数就明白。1.5μm L/S的分辨率、±0.3μm的套刻精度——放在晶圆前道是两代以前的水平。
尼康自己也承认,未来要靠更换光学系统才能做到1.0μm级别。这说明当前的技术代差并未形成护城河,真正的考验在于量产稳定性、良率一致性和单位成本。
而这些指标,恰恰是多家厂商同时发力的方向;
佳能同样在无掩模曝光领域深耕多年,其面板级封装方案早已布局;
ASML并非置身事外,它通过收购和内部研发覆盖后道工艺,且拥有最强的客户绑定能力;
中国厂商(如芯碁微装等在直写光刻领域的玩家)正在快速推进国产替代,且本土封装产能是最大的试验场;
还有大批做激光直写、纳米压印、印刷电子的路线在侧面切入。
换句话说,尼康躲开了EUV的垄断者,却一头扎进了一个群雄并起的红海。它在这里不再是挑战者,而是众多参赛者之一。
另外还有一个现实问题:先进封装的资本开支周期,高度绑定AI资本开支的景气度。一旦HBM或GPU扩产节奏放缓,封装设备订单的波动会比晶圆设备更剧烈——因为它的技术门槛低、可替代性强,客户换供应商的心理负担小得多。
财务压力下的战略,往往是最好的战略
尼康预计2026财年营业亏损约1000亿日元、净亏损约850亿日元,创下1917年成立以来最严峻的经营局面之一。这个数字,其实是理解DSP-110最关键的一把钥匙。
一家公司被逼到墙角时,通常有两种反应:要么孤注一掷去赌一个翻盘的机会,要么收缩到一个自己能赢的小战场。尼康选的是后者,而且选得很清醒。
回顾历史,尼康的掉队并非因为技术能力不足,而是在关键节点做了错误的路线判断。2002年林本坚提出浸没式光刻时,尼康已经重注157nm干式方案,沉没成本让它无法转身。ASML则毫无包袱地跟进,并在2004年推出首款量产浸没式机器,从此改写格局。
今天的尼康不会再犯同样的错——它不再执着于赢下整个战争,而是先确保在一个细分市场里活下来并建立优势。放弃EUV正面战场,转而吃透RDL和大尺寸基板曝光,这是一次典型的“用可赢之战重建现金流”的操作。
从商业逻辑上讲,这比硬撑体面明智得多。问题是:这个细分市场的天花板,够不够养活一个曾经的巨头? 目前来看,答案偏保守。先进封装设备市场确实在高速增长,但规模远小于前道光刻,且会被多家瓜分。DSP系列能帮尼康止血、能帮它保住半导体设备的席位,但不太可能让它重回王座。
给中国产业链的三点启示
这段故事对中国半导体产业的价值,可能超过对尼康本身的评价。
其一,别只盯着EUV。 全行业的目光都聚焦在最尖端的设备上时,中段和后段的设备空白反而最大。RDL曝光、临时键合、混合键合、面板级封装装备——这些环节的国产化窗口期,可能比EUV早五到十年。
其二,无掩模路线值得认真评估。 它绕开了掩模版的供应链和成本结构,对迭代快的产品尤其友好。中国在直写光刻上已有基础,如果能和面板产业的大尺寸基板能力结合,有机会形成差异化优势。
其三,尼康在中国的教训是一面镜子。 它的设备对华销售曾占比超40%,如今这部分市场正在被国产替代侵蚀。外部管制只是加速器,真正的驱动力是客户对供应链安全的刚需。 谁能在国产产线上跑出稳定的量产数据,谁就能接住这块份额——而数据只能靠时间积累,没有捷径。
把DSP-110解读成“尼康向ASML发起反击”,是一种浪漫的误读。它不是反击,它只是换了个地方干活。
但这种务实,恰恰是当下半导体产业最需要的品质之一。当所有人都挤在同一个赛道上比拼极限精度时,有人注意到:AI时代真正的瓶颈,已经从“怎么把晶体管做小”变成了“怎么把一堆芯片连好”。 而后一个问题,没有现成的冠军。
尼康能不能靠DSP系列翻身?能否重新成为那个定义行业方向的尼康,取决于它能否在这个新战场上,把“参与”做成“标准”。
前者看技术,后者看生态。
而生态,从来不是靠一台设备建起来的。
面向未来,FIXCHIPS·金利达芯科技也将陪伴客户继续践行「构建智能供应链生态,赋能全球电子创新」的企业使命,向着「全球领先的半导体供应链服务商」的目标稳步前行,与所有行业伙伴携手共生、聚力共赢,共筑安全、高效、智能的全球电子产业供应链生态。