ASML光刻机供不应求,三星、SK海力士扩产遇难题
ASML:光刻机订单排到2030年!
三星、SK海力士扩产,遇上新难题!
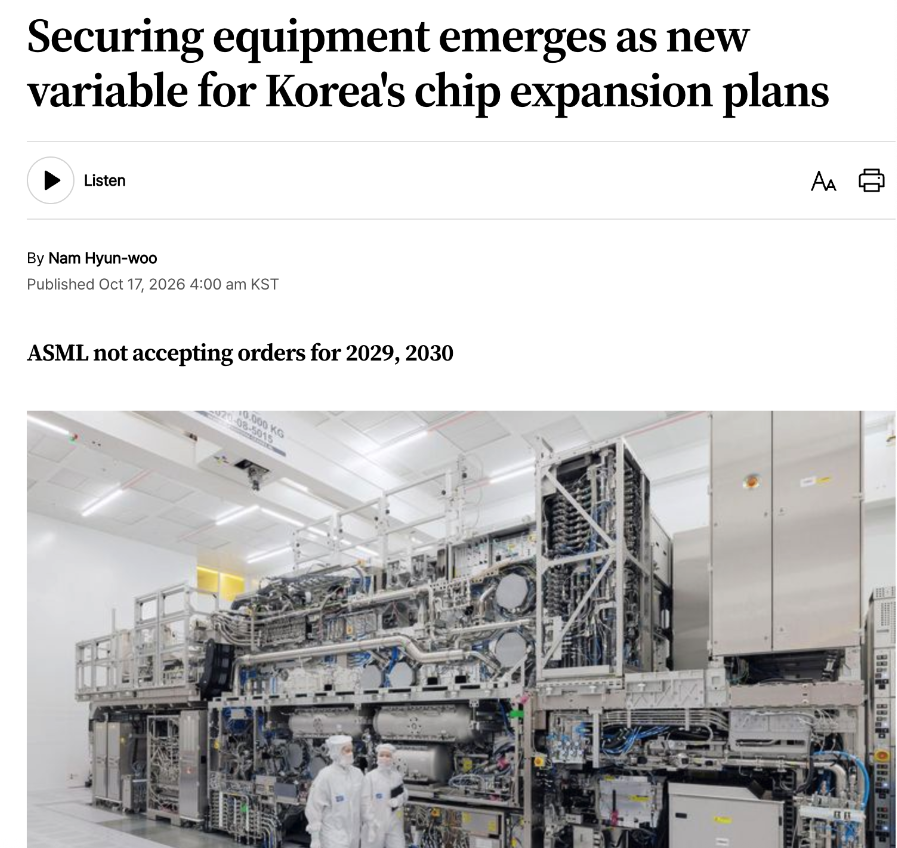
据韩国《韩国时报》10月17日消息,光刻机巨头ASML在最新财报会议上释放重要信号:全球先进光刻设备供需缺口持续拉大,即便是2027年和2028 年连续加码产能,依旧难以满足全球芯片制造客户的采购需求。
注:ASML暂缓接受 2029—2030 年订单,不等于这些年份产能已经售罄。
ASML:连续扩产30%,依旧跟不上需求增长
在10月14日举办的2026年第三季度财报电话会上,ASML首席执行官傅恪礼(Christophe Fouquet)对外披露公司产能扩张规划。
按照计划,ASML目标在2027年将先进光刻设备产能提升30%,并力争在2028年再提升30%。但管理层已经明确判断,这一轮扩产幅度,依然无法覆盖未来的市场需求。
本次扩产覆盖两大核心设备:低数值孔径极紫外光刻机(Low-NA EUV)与深紫外浸没式光刻机(DUV Immersion)。
EUV 光刻机:负责先进芯片精细图形曝光,是先进制程芯片制造核心装备;
DUV 浸没式光刻机:通用性更强,广泛用于先进逻辑芯片、高性能存储芯片生产。
AI服务器、HBM高带宽内存、先进DRAM需求爆发,持续拉动三星、SK海力士等存储大厂对先进光刻设备的采购需求,进一步放大光刻机供给压力。
中国市场:贡献约20%销售额,成熟制程需求长期向好
傅恪礼在电话会上提到中国市场:ASML预计今年中国市场将贡献公司约20%的总销售额。中国成熟逻辑芯片与存储芯片本土需求依旧强劲,伴随国内更多晶圆厂持续建设推进,ASML判断2027年及以后,中国市场的设备需求仍将维持较强水平。
谈及中国本土光刻设备的竞争格局,傅恪礼表示,只要ASML能够维持合理的市场准入条件,中国客户仍然有较强意愿与其开展合作。但他同时坦言,如果部分设备无法顺利供应到中国市场,反而会增强中国本土企业开发替代光刻设备的动力。
订单意向直达2030年,ASML主动暂缓远期接单
比产能紧缺更值得行业警惕的,是远期订单的变化。
傅恪礼提到,目前客户的设备采购意向已经从2027年和2028年,延伸至2029年甚至2030年,多家客户希望提前锁定多年后的设备交付。但ASML选择暂缓承接这部分远期订单。
ASML首席财务官罗杰・达森(Roger Dassen)解释背后逻辑:公司需要评估客户项目落地进度,同时评估自身远期交付能力。ASML不愿提前锁定部分大客户订单,最后告知其他客户未来产能已经售罄。
换句话说,并不是2029、2030 年光刻机产能全部卖完,而是在需求爆发的环境下,ASML 主动管控远期订单承诺,平衡全球客户资源。
往后,先进光刻机的采购窗口期,将成为晶圆厂产能竞争的核心筹码。
三星、SK 海力士扩产遇新难题,韩国半导体集群建设承压
光刻机供给紧张,直接冲击韩国正在大力推进的半导体产业集群规划。
韩国在京畿道龙仁打造大型半导体产业集群,三星与SK 海力士均规划新建晶圆工厂:
SK 海力士:工厂已经动工,计划 2027 年 10 月首座工厂投产,后续新工厂建设将持续增加设备采购压力;
三星电子:计划2026年10月启动龙仁项目建设,目标2029年首座工厂投产。
除此之外,韩国还规划全南 — 光州半导体产业集群,目标2027年开工、2030年量产,三星、SK 海力士尚未公布该区域工厂详细建设排期。
半导体行业常规设备交付周期长达18 个月~24个月。如果光刻机供给持续紧张,新建晶圆厂很容易出现厂房建好,设备迟迟无法到位的进度错配风险。目前三星、SK 海力士也没有对外确认各自光刻机订单详情。
AI 算力、HBM 存储的长期需求,持续推高全球先进芯片产能投资。但芯片扩产的底层逻辑已经改变:资金、土地不再是最大门槛,光刻机的交付配额,正在成为晶圆厂扩产的第一约束条件。
ASML暂缓远期接单,短期是为了平衡客户;长期来看,全球半导体产能竞赛,已经从建厂竞赛,变成光刻机资源争夺赛。
未来几年,存储芯片、先进逻辑芯片的产能释放节奏,很大程度上将由上游光刻设备供给决定。
与此同时,中国成熟芯片市场保持旺盛需求,也形成了特殊的产业博弈:一方面国内晶圆厂持续采购成熟光刻设备支撑产能落地;另一方面,设备供给受限的外部环境,也在倒逼本土光刻装备加速突围。