当特斯拉Roadster起飞!新能源汽车正在重塑半导体芯片市场格局
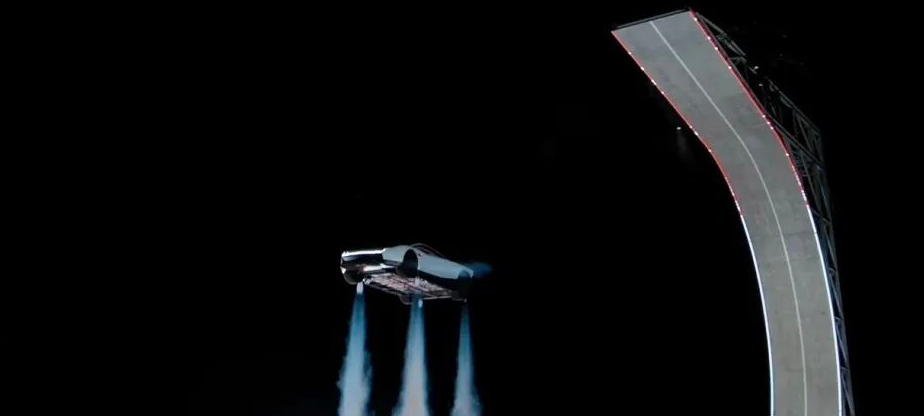
这两天的汽车圈,被特斯拉一台会飞的跑车彻底炸场!
近期特斯拉第二代Roadster在SpaceX测试基地上演震撼演示:垂直爬墙、倒挂悬停、空中360°翻转、腾空飞越车队,一台搭载冷气推进系统与负压吸附技术的电动超跑引爆行业热议。产品热度迅速落地商业化预订通道,特斯拉美国官网已经开放Roadster预订。
这台原型车并非面向日常通勤的飞行汽车,而是新能源与航天控制技术融合的技术验证载体。它不仅刷新大众对电动车的认知,更折射出一条清晰产业主线:新能源汽车持续突破性能边界,正在拉动车载半导体芯片需求扩容、品类迭代与技术标准升级,重塑全球汽车半导体市场格局。
从Roadster的极限控制,看懂新一代新能源汽车对芯片的极致要求
传统新能源车芯片需求集中在三电电控、智能座舱、基础智驾感知;而第二代 Roadster 把车辆控制复杂度提升到全新维度,对半导体提出毫秒级、多执行器协同、高可靠车规控制能力。
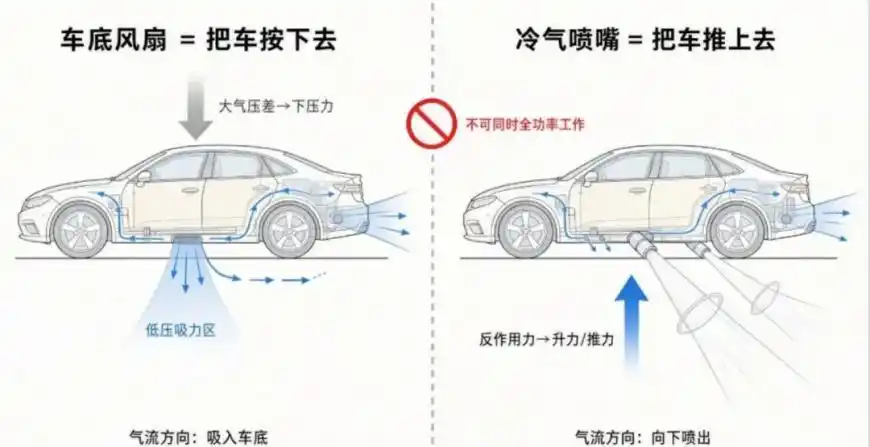
这套系统包含两大核心创新装置:冷气推进系统与负压吸附系统。
冷气推进依靠多组喷嘴定向释放高压惰性气体产生推力,用于短距跳跃与空中姿态调整,推进器由全电动执行器驱动,毫秒级完成推力微调,稳定车身姿态;负压吸附系统依靠车底多模式风扇抽气制造负压,即便车辆静止,也可产生强大下压力实现倒挂行驶,配合主动空气动力学套件实时调节翼片。与此同时,整车搭载线控转向、线控制动、线控油门,彻底脱离机械硬连接,实现整车姿态全域协同控制。
要实现倒挂、腾空翻滚这类极限动作,整车控制系统需要同步采集气压传感器、车身姿态 IMU、高度传感器、压力传感器、位置编码器海量实时数据,高速运算后,同步驱动数十个电动执行机构、风扇、推进喷嘴、可调空气动力学翼片。
主控MCU:需要更高主频、更强实时性,多任务并行调度,保证多执行器同步响应,容错与安全冗余等级大幅提升;
模拟信号采集芯片:高精度压力、姿态、电流采样芯片,持续监测储气罐压力、车底负压、车身姿态变化;
功率半导体:驱动大功率涵道风扇、电动执行器、主动翼片机构,对 SiC、MOSFET、驱动芯片的电流密度、散热、动态响应提出更高标准;
存储芯片:高速NOR Flash用于存储控制算法,实时记录姿态数据,满足极限工况下的数据记录与安全校验。
这台Roadster属于技术原型,并不会大规模量产,但它代表高端新能源性能车、未来低空融合出行的技术方向:汽车不再只是路面交通工具,而是多执行器、多物理场协同的智能机电一体化平台,整车控制芯片数量、算力、实时性门槛全面抬升。
国内低空出行赛道:不走特技路线,主攻适航商用落地
特斯拉Roadster的特技演示让“飞行汽车” 刷屏全网,但国内车企的飞行汽车研发思路截然不同:国内很多车企同样布局飞行汽车赛道,但没有采用Roadster这种 “跑车 + 火箭推进器” 的特技方案,而是锚定适航认证、商业化运营为主线稳步推进。
小鹏汇天是国内赛道里最具代表性企业。其主打产品 “陆地航母” 采用分体式结构:地面单元是一台可以正常上路行驶的汽车,飞行体可分离独立完成空中飞行,兼顾地面通勤与空中短途出行。
吉利旗下沃飞长空选择了另一条偏重落地的路线。早在2017年11月,吉利就收购美国太力飞车全部业务与资产,也是国内最早收购海外飞行汽车企业的车企之一。旗下核心产品 AE200 系列,定位3至6座纯电动载人eVTOL(电动垂直起降飞行器),最大航程 200 公里,巡航速度 230 公里 / 小时,面向城市空中交通场景。
除此之外,亿航智能 EH216‑S 在 2023 年 10 月拿下全球首张无人驾驶载人 eVTOL 型号合格证,同年 12 月拿到标准适航证,现已在国内多地开展试点运营。
马斯克的 Roadster 依靠一场特技秀向世界证明 “飞行汽车能飞”;而中国低空经济产业,已经完成从 “能不能飞” 到 “怎么飞、谁来管、飞向谁” 的跨越。从适航取证进度、量产订单规划、常态化试飞数据,再到海外出海布局,国内企业正在持续探索低空出行如何真正飞入寻常百姓家。
无论是特斯拉特技向的 Roadster,还是国内走适航路线的 eVTOL 产品,底层硬件逻辑高度一致:大量车规 / 空规主控芯片、功率半导体、姿态传感器、模拟采集芯片,是实现稳定空中控制的核心底座。低空出行商业化落地,将会开辟车载半导体之外全新的芯片增量市场,对芯片的可靠性、实时性、功能安全提出更高等级要求。
新能源浪潮驱动车载半导体市场总量扩容,单车芯片价值持续抬升
特斯拉 Roadster 的技术突破不是孤例,而是新能源汽车产业长期演进的缩影。相比传统燃油车,新能源汽车天生搭载三电系统,单车芯片用量本就是燃油车两倍;随着线控底盘、主动空气动力学、高阶智驾、800V 高压平台逐步普及,单车半导体价值量持续上涨。
功率半导体迎来长期增长主线
电动化底层需求拉动 IGBT、SiC 碳化硅器件需求。800V 高压平台普及,单车功率半导体价值相比 400V 平台大幅提升。像 Roadster 这类高性能车型,搭载多台大功率电动风扇、多组电动执行机构,对高压功率器件、驱动芯片需求进一步放大。功率半导体,已经成为新能源汽车半导体成本占比最高赛道之一,带动国内外厂商扩产、车规级认证投入。车规控制芯片需求从简单电控走向全域实时控制
过去汽车MCU只负责独立子系统:电池管理、电机控制、底盘控制。而新一代智能电动车走向域控架构,整车多系统融合。Roadster 的姿态控制逻辑,本质就是全域域控:底盘、空气动力学、推进系统、制动转向系统数据打通,统一决策。域控制器需要更高性能车规处理器,带动高端车规 MCU、SoC 需求增长,倒逼芯片厂商优化实时操作系统、功能安全(ISO26262)能力。传感器与模拟芯片市场空间打开
新能源性能化、智能化带来海量感知需求:压力、姿态、温度、电流、位置传感器,配套信号调理、隔离、电源管理模拟芯片。模拟芯片稳定性、精度直接决定极限工况下整车安全,车规级模拟芯片溢价显著,是半导体企业重点布局赛道。
整体来看,全球汽车半导体市场规模稳步上行,中国汽车芯片市场增速高于全球均值。电动化与智能化两大引擎,持续拉动芯片需求,市场增长由传统燃油车存量替换,转向新能源新增需求驱动。
芯片供应链格局重构,车企自研与国产替代提速
Roadster这类前沿车型的研发,也暴露出传统汽车芯片供应链的新矛盾:标准化通用芯片难以满足定制化、高性能、多执行器协同控制场景,车企对底层芯片与软件定义汽车诉求越来越强。
一方面,头部车企加速自研芯片。国内外新能源车企纷纷下场布局自研车载 SoC、MCU、功率芯片,核心诉求是掌握底层控制算法、硬件迭代节奏,降低外部供应链依赖,适配自身独特底盘与执行机构方案。软件定义汽车时代,芯片硬件+底层软件是车企差异化能力的核心载体,高性能车型的独特控制逻辑,很难完全依靠外购标准化芯片实现。
另一方面,车规国产芯片迎来验证窗口期。过去高端域控、高精度模拟、高压功率芯片长期由海外厂商主导。新能源车企多元化供应链诉求叠加国产半导体技术迭代,国产车规芯片正在进入装车验证周期。但高端实时控制、高可靠车规芯片,仍需要长期的可靠性、极限工况测试积累,Roadster 这类极限场景,恰恰是芯片产品验证能力的“压力测试场”。
同时市场分化加剧:成熟制程8英寸晶圆产能,持续被车载芯片需求抢占;车规芯片认证周期长、门槛高,行业不会全面爆发式缺货,但高可靠、高性能、实时控制类芯片,将长期处于供给偏紧、溢价更高的结构性行情。
技术先行,半导体行业要适配出行产业的全新边界
需要客观认识:第二代Roadster的冷气推进、负压吸附方案目前仅适用于封闭场地演示,高配版本不允许在公共道路行驶,属于前沿技术验证,短期不会大规模普及,不会立刻带来海量芯片订单。但它最大价值在于定义下一代出行装备的控制范式:车辆需要感知更复杂物理环境、驱动更多动态执行部件、在极端工况下毫秒级稳定控制。
未来新能源汽车行业对半导体产业提出三大长期挑战:
更高安全冗余标准:空中姿态、极限过弯场景,一旦芯片失效将带来严重风险,功能安全、失效防护标准进一步升级;
芯片软硬件协同深度绑定:不再是硬件单独采购,芯片厂商需要深度参与整车控制算法联合开发;
轻量化、高耐温、小型化器件:像Roadster采用大量碳纤维、钛镁合金轻量化设计,留给电控与芯片总成空间有限,要求芯片小型化、高集成度。
特斯拉Roadster腾空翻转的画面,是新能源汽车探索物理边界的一次惊艳演示。它不只是一台超跑产品,更是新能源技术向上突破的信号。
电动化、智能化持续推进,汽车已经从机械产品演变为半导体驱动的智能机电平台。车载半导体市场不再仅仅服务于三电与座舱,还将面向全域线控、主动空气动力学、多执行器协同控制等前沿场景打开新空间。
对于半导体产业而言,紧跟新能源汽车性能升级浪潮,攻克车规级高性能控制、功率、感知芯片,就是抓住未来出行产业增长红利的关键。