存储芯片涨价新信号:DDR4涨幅反超DDR5!存储涨价进入结构性错配新阶段
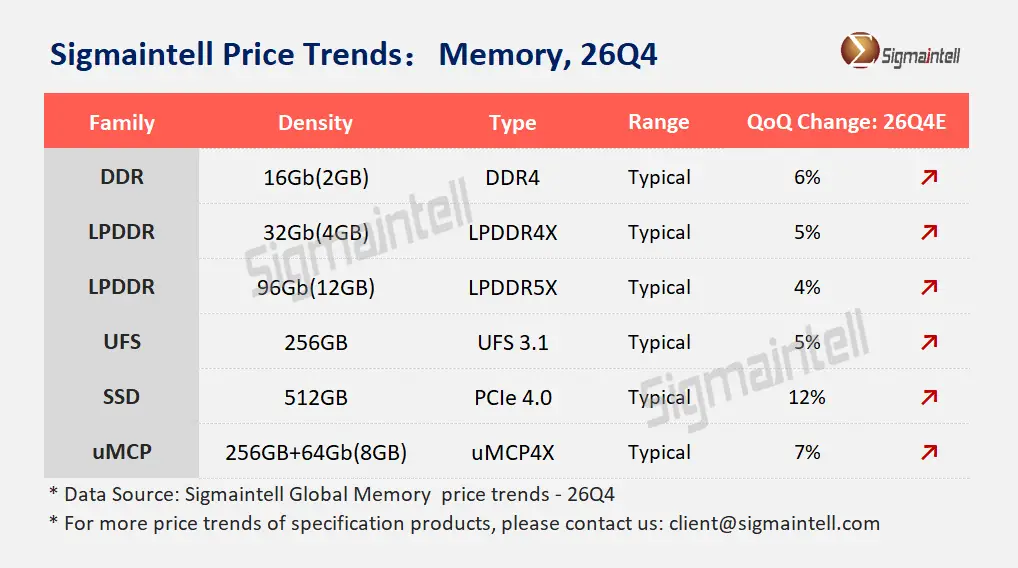
群智咨询(Sigmaintell)最新研判,2026年第四季度存储市场涨价趋势出现关键转折:涨价仍在延续,但品类涨幅大幅分化。行情不再是过去全品类普涨,上涨重心高度集中在AI服务器相关存储产品,消费级存储涨势明显放缓,供需博弈已经从全面紧缺转向结构性错配。
巴克莱报告抛出一个极具标志性的现象:迭代多年的DDR4,涨幅已经反超新一代DDR5。
数据显示:10月DDR5合约价环比上涨3%,近三月累计上涨20%;DDR4合约价环比上涨4%,近三月累计涨幅达24%。老规格涨幅跑赢新规格,打破了常规的产品降价迭代规律。
DDR4问世已十余年,存量PC、服务器、工业设备保有基数庞大,真实需求持续存在;而各大存储原厂持续倾斜产能,优先投向溢价更高的DDR5与HBM高带宽内存,直接压缩DDR4供给。需求未减、供给收缩,造就DDR4更强的价格弹性。南亚科也提到,虽然具备快速拉高DDR5营收占比的能力,但DDR4客户需求稳定强劲,不会盲目转产。技嘉主板产品线持续保留DDR4支持,也印证终端硬件端对旧规格的持续依赖。
缺货蔓延至新旧两代平台,连带改变了存储采购规则。
过去采购依靠长期供应协议设置价格上下限,拿到价格保护;如今新签长期供应协议逐步转向动态随行定价,价格区间约束弱化,长协的核心价值从“锁价”变成“锁供应量”。对采购团队而言,优先级已经反转:锁量>锁价,成本预算模式必须重新调整。
产业端还出现一种全新应对方案:降规格(de-speccing)。
部分芯片设计厂商在供应紧张时,主动下调内存容量、缩减规格,以此应对物料短缺。区别于以往涨价、减产、砍单三类手段,“降规格” 是本轮新增的应对路径。短期看可以保交付、不一定涨价,但长期会改变整机物料结构,特斯拉AI5芯片内存容量调整事件,正是这一趋势的典型案例。
花旗进一步给出长期供需预警:DRAM、NAND 的供应缺口峰值落在2027–2028年,失衡格局或将延续至2031年。DRAM缺口预计在2027年Q4达到13.9%,NAND缺口峰值在2028年Q1达到8.3%。由于AI高度依赖的HBM同样消耗DRAM产能,制造商把产能向DRAM倾斜,反过来又加剧了NAND的供应紧张,形成跨品类的连锁效应。
这一轮行情,标志存储紧缺从AI增量市场,蔓延到庞大的存量市场。
以往采购常用的 “选旧规格降成本” 思路,空间正在快速收窄 —— 旧规格不再便宜。
✅ 采购启示:
1. 不能再默认DDR4是低成本备选,新旧规格都要提前备货规划;
2. 长协谈判重心转向保供应量,价格浮动风险提前预留预算空间;
3. 评估项目方案时,需要纳入“降规格” 带来的性能、兼容性长期风险;
4. 区分AI服务器存储、工业存储、消费级存储三条线,分开预判行情。
AI 算力持续虹吸存储产能,旧规格供给被动收缩,这场结构性存储周期,才刚刚进入更复杂的阶段。