晶圆周期大反转!90nm涨幅超28nm,成熟晶圆代工迎来新行情
群智咨询(Sigmaintell)最新四季度晶圆代工价格预测出炉,晶圆代工周期正在发生一个延续十年的反转:涨价主线不再是先进制程,成熟制程成为紧缺核心,90nm涨幅领跑全节点,8英寸供需持续紧绷,涨价行情延续至2027年一季度。
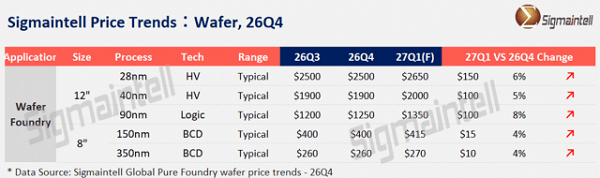
数据显示,2026年Q4全球成熟制程晶圆代工厂平均产能利用率达到91%,伴随需求回温叠加成本压力,2027年一季度12英寸、8英寸成熟制程报价将全面上调,环比涨幅4%–8%。
本轮涨价最出人意料的并非市场热议的28nm,而是90nm节点:
✅2026 Q4:90nm环比上涨4%,报价1250美元
✅2027 Q1:再度上调8%至1350美元
✅两个季度累计涨幅超12%,为成熟制程节点最高
对比来看,28nm、40nm价格节奏相对温和:2026年四季度价格持平,2027一季度28nm涨6%至2650美元,40nm涨5%至2000美元。
背后的核心驱动力,来自AI基建带来的功能芯片需求爆发。AI基础设施扩张,拉动 55nm/90nm工艺对应的NOR Flash、高性能MCU、高端电源管理芯片需求快速上行。
反观消费电子端,手机、笔记本需求依旧偏弱,仅维修市场形成小幅托底。二线厂虽然释放了部分低价55nm、90nm产能,但大多只能承接低阶模拟电源、返修驱动芯片,难以切入车规、工规主流料号,对头部代工厂定价冲击有限。
28nm、40nm需求回暖节奏偏慢,主要依靠通信、显示驱动DDI、ISP拉动。联电22/28nm产能紧张,三星Galaxy Z Fold8配套OLED DDI需求超预期,紧急加单请求也曾因产能饱和被婉拒;中芯国际40nm受手机、车用需求拖累,报价策略偏保守,涨价压力延后至2027年释放。
8英寸晶圆紧缺程度进一步加剧,是本轮行情的关键支撑。
AI服务器48V高压PMIC等周边芯片需求爆发,8英寸工厂订单能见度普遍长达半年。群智数据指出,台积电、三星持续转移8英寸资源投向先进制程与先进封装,全球8英寸代工产能2026年同比缩减6%,2027年继续下滑2%。瑞银预估,2027年8英寸产能利用率将冲高至95%,远高于12英寸28/40nm的88%。8英寸新产线极少,设备依赖二手市场,扩产周期漫长,短期缺口很难靠新增产能填补。
过去十年,晶圆涨价几乎都是先进制程先行,成熟制程长期贴着“产能过剩”标签。而现在逻辑彻底改写:
👉 紧缺的是NOR、MCU、PMIC这类功能芯片,而非通用逻辑芯片
👉 涨价幅度看认证壁垒,不看制程线宽;车规、工规、AI 电源芯片涨幅靠近上限
👉 台系代工厂共识转变:优先保毛利、保价格,不再盲目抢夺市场份额
这一轮周期告诉我们:成熟制程不再是配角。AI算力生态带动大量配套功能芯片放量,叠加8英寸供给持续收缩,“越成熟、越紧缺” 正在成为晶圆代工新现实。
💡 采购端提示:车规、工规电源、NOR、MCU 料号交期与成本压力将持续,供应链备货策略需要重新调整。