增长28%!德州仪器财报引爆模拟芯片,工业、汽车双线回暖
德州仪器业绩爆发!营收增长28%,工业+汽车芯片回暖!
半导体行业正笼罩在AI算力板块估值泡沫的讨论之中,市场开始担忧单一算力赛道需求透支、资本开支节奏放缓,芯片板块波动明显。而德州仪器这份超预期财报,对整个芯片市场而言是一份极具参考价值的积极信号。
不同于高度绑定AI资本开支的GPU厂商,德州仪器显著受益于多元化客户结构,并非所有终端都集中在AI基建热潮之中,本轮增长来自工业、汽车、数据中心三大板块的同步回暖,恰好印证半导体复苏正在从单一算力赛道,向更广阔的基础硬件链条扩散证券之星。
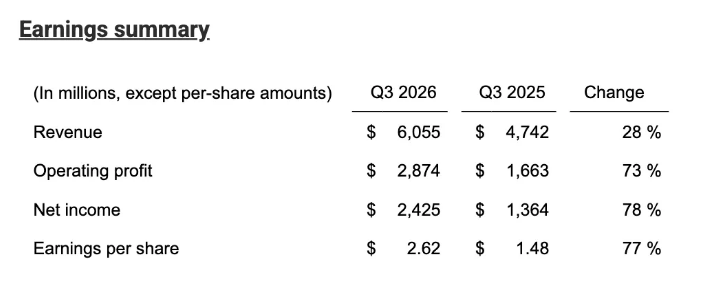
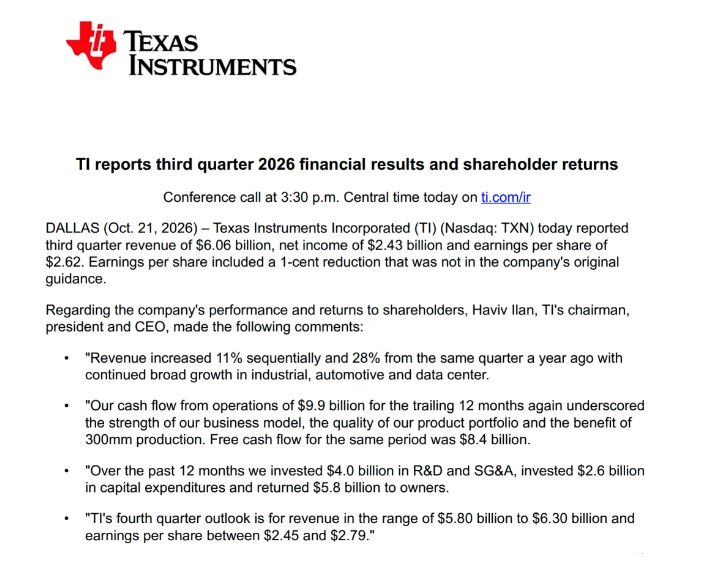
被誉为模拟半导体行业风向标的德州仪器(Texas Instruments,TI),10月21日公布2026年第三季度财报:营收60.6亿美元,同比大增28%、环比上涨11%;净利润24.3亿美元,同比大涨78%,每股收益2.62美元,同比增长77%,营收与盈利双双超过华尔街一致预期。
分业务维度,增长多点开花:
✅ 模拟芯片收入同比增长32%,嵌入式处理业务增长21%
✅ 工业、汽车电子、数据中心三大板块实现广泛增长
✅ 数据中心业务增速亮眼,同比涨幅高达95%,当前占总营收约13%
市场分析认为,这是非常典型的结构性分化信号:英伟达这类AI算力芯片的景气高度依赖云厂商资本开支,波动弹性更大;而TI的电源管理、信号链、传感、嵌入式控制芯片,属于系统底层刚需器件,兼具AI增量+传统工控、汽车周期修复双重逻辑。
AI服务器功耗持续抬升,单台设备搭载的PMIC、隔离、采样、温控模拟芯片数量显著提升,为模拟赛道打开新增量;同时工业自动化、机器人、新能源车电控的需求回暖,构成业绩稳定的基本盘,对冲算力板块的波动风险。这种“双轮驱动”,也是机构看好模拟龙头抗周期属性的核心原因。
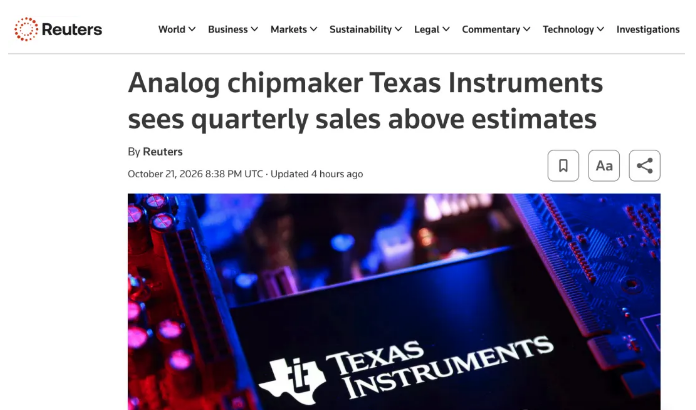
业绩指引同样乐观:德州仪器预期Q4营收区间58–63亿美元,每股收益2.45–2.79美元,上下限均高于此前市场预期。
德州仪器CEO Haviv Ilan透露,订单持续增加,公司将推进产能扩张,资本开支偏向20–30亿美元预算区间的上限;但当前半导体制造设备交付周期拉长,扩产落地节奏被设备供给约束,中长期供给释放存在压力,车规、工控等高可靠模拟芯片或维持偏紧格局。
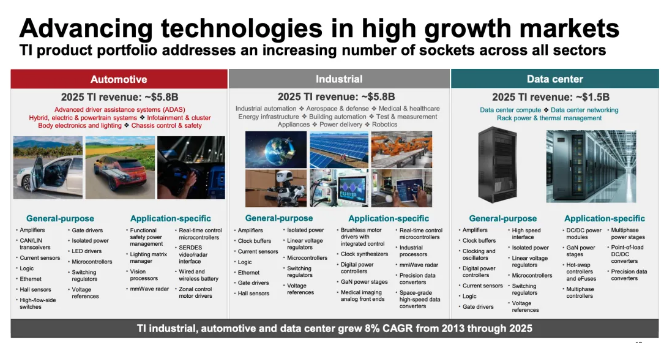
站在产业周期视角解读:此前市场行情集中在GPU、HBM 等AI核心器件,属于第一波AI红利;而TI财报释放的信号,意味着需求传导进入第二阶段 ——AI算力集群带动配套电源与信号链器件放量,叠加工业、汽车周期筑底回升,模拟芯片不再只是跟随行情的配角,成为本轮半导体复苏的独立主线之一。
产能与交期预判
TI订单持续上行,计划将资本开支推至20–30亿美元预算上限,扩充晶圆产能。但受全球半导体制造设备紧缺影响,新设备交付周期较长,扩产落地节奏被设备交付限制,短期新增供给释放有限。
✅ 车规、工业级模拟芯片:需求回暖叠加扩产受限,高可靠电源、隔离、信号链料号后续大概率维持供给偏紧,交期难以快速缩短,部分料号或将延续配额供货;
✅ AI服务器配套 PMIC、信号转换芯片:需求高速增长,属于本轮新增需求,后续订单压力持续抬升;
✅ 消费类模拟器件:需求偏弱,货源相对充足,交期压力小。
备货实操建议
工业自动化、汽车项目核心物料:建议提前滚动更新需求预测,提前锁单,合理规划安全库存,规避交期拉长、配额分货带来的项目停产风险;
AI 服务器配套电源 / 信号链器件:处于需求上行周期,尽量避免临时紧急采购,优先做中长期订单规划;
消费类模拟料:供给宽松,按需采购,控制库存水位,防范价格下行带来的跌价损失;
供应链风险预案:BOM 尽早搭建备选物料方案,不要单一依赖 TI 单一货源,做好双供储备。
TIvs国产模拟芯片|替代对比与选型策略
TI凭借IDM模式,在工业、车规模拟赛道长期占据龙头地位,产品矩阵庞大、可靠性数据库积累数十年,车规 AEC-Q、工业高可靠认证体系成熟。
国产厂商优势:消费类、通用工控电源芯片已经实现成熟量产,交期可控、价格优势明显,交付响应灵活,地缘供应链风险更低;数字隔离、普通运放、基础 DC-DC 等品类替代进展较快。
现存短板:高端车规核心回路、高精度 ADC、多通道隔离、宽温域高可靠信号链芯片,国产在长期稳定性、全温域性能、长期供货连续性、多品类认证覆盖上仍存在差距,完整认证周期普遍需要3~5年,大规模上车、高端工控替换尚需时间。
👉 选型替代落地建议
新项目建议采用TI主供+国产备选的双供策略:
非核心辅助电路、通用电源回路:优先导入国产模拟芯片做样品验证,逐步放量;
汽车动力安全回路、高端工业精密信号采集等高可靠性场景:现阶段建议保留TI作为主力物料,分阶段评估国产方案,稳妥推进替代验证。
半导体复苏不再只集中在AI算力芯片,工业、汽车模拟芯片迎来周期修复。后续车规、工控类TI物料供给偏紧的趋势预计延续,建议各位采购、硬件工程师提前做好需求规划与物料备选方案,平衡交期、成本与供应链安全。
声明:本文内容仅为行业信息交流之用,不构成采购、备货及选型决策依据,项目需结合自身BOM、订单周期、项目要求具体分析。