下单等一年!“电子工业大米”供货告急!三星电机MLCC交期拉长至52周
“电子工业大米”MLCC正迎来一轮由AI驱动的结构性缺货。
据韩媒报道,三星电机(Samsung Electro-Mechanics)MLCC订单交付周期已从9月的30周以上延长至10月的52周,客户现在下单需等待约一年才能收货。全球主要客户正争相签订明年供货合同,仅今年迄今三星电机披露的MLCC相关订单额已达约2.4万亿韩元。其元器件事业部上半年产能利用率达91%,基本满负荷运转;菲律宾新工厂预计2027年后才能量产,短期供给难以缓解。
据韩国美利证券(Meritz Securities)的数据,交货期拉长已不再局限于高容量高性能产品,低容量及车载用产品亦普遍出现延长迹象,显示供给短缺具有更广泛的结构性基础。市场普遍预期,在新增产能落地之前,供需紧张局面将持续,MLCC 供应商的价格议价能力将进一步增强。
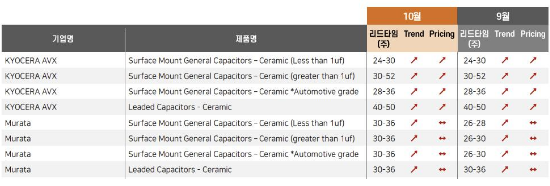
缺货并非个例。NIC Components、Viking、三和电容等厂商的MLCC交期也在同步拉长。
涨价随之而来——村田、太阳诱电、三星电机已相继提价,AI服务器用高容量MLCC涨幅普遍在15%—35%,部分渠道端全规格均价涨幅甚至达20%—40%。
背后推手是AI服务器。一台AI服务器搭载的MLCC数量是普通服务器的十倍以上,单机用量可达数万颗。以英伟达GB200为例,单计算板搭载约6500颗MLCC,下一代Rubin平台预计将提升至约12000颗;NVL72整机柜MLCC用量高达44万颗以上。据东吴证券测算,全行业AI服务器MLCC需求将从2026年的约434亿颗增长至2030年的2746亿颗,对应市场规模有望从217亿元跃升至1335亿元。
供给端则面临多重刚性约束。 MLCC扩产周期长达18—24个月,高端流延设备交期普遍在12—24个月,核心陶瓷粉体、镍粉等材料仍由日美厂商主导。更关键的是,日韩龙头正主动进行产能重构:村田已宣布2026财年启动产品线优化,逐步停产部分消费级及车规级料号,为AI高容产品腾挪产能;三星电机年内已锁定多笔延伸至2027年底的长协订单,总金额达2.11万亿韩元。AI用MLCC营业利润率超过30%,而通用产品仅约8%,利润差距驱动巨头战略倾斜。
国产替代窗口正在打开。 日韩厂商产能向AI赛道倾斜后,中小客户订单正转向中国台湾及大陆厂商。三环集团、风华高科等国内龙头已切入服务器、车规供应链,高端产品占比持续提升。2026年上半年,三环集团归母净利润同比增长56.18%,风华高科净利大增74.01%。据弗若斯特沙利文数据,2024年国内MLCC国产化率约16%,预计2029年将提升至24%。
不过,国产替代仍面临技术差距。国内高端MLCC良率约85%—90%,低于日韩95%以上水平;高端瓷粉90%依赖进口,在小尺寸、高耐压、耐高温等方面仍有追赶空间。MLCC料号多、规格复杂,替代路径更可能沿“单一料号突破—客户认证—小批量供货—扩大相邻规格”逐步推进,整体进程会比存储芯片更为分散。
主流机构普遍认为高端MLCC供需缺口至少延续至2027—2028年。供需缺口拉大叠加涨价预期明确,MLCC产业链有望迈入“量价齐升”的高景气通道。对于具备高容高压、车规级量产能力的国产厂商而言,这既是订单溢出的机会,也是加速切入高端供应链的关键窗口。