11月起涨价!国科微合封KGD再度调价,AI挤压供给,工业安防存储迎涨价潮
国科微向客户正式下发调价通知函,宣布自2026年11月起,针对合封KGD存储产品启动新一轮涨价。这是继年初大幅调价之后,国科微本年度第二次价格调整,本次调价规则也发生明显变化,由此前按百分比涨幅调价,改为按美元绝对值上调,信号意义值得产业关注。
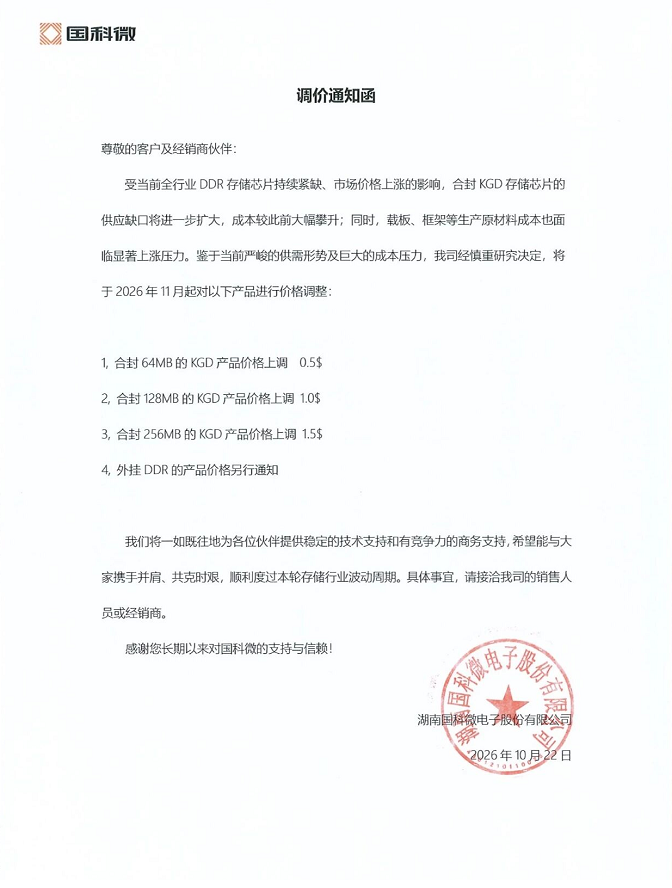
根据调价通知,本轮涨价聚焦小容量合封KGD产品线:
合封 64MB KGD:上调 0.5 美元
合封 128MB KGD:上调 1.0 美元
合封 256MB KGD:上调 1.5 美元
外挂DDR产品:价格变动将另行通知。
对于涨价缘由,国科微延续了此前的判断:全行业DDR存储芯片持续紧缺,合封KGD供应缺口或将进一步扩大,芯片原材料成本上行叠加载板、框架等封装物料涨价,持续挤压产品利润空间。
合封KGD,即Known Good Die已知合格裸片与主控芯片的多芯片合封方案,依靠小型化、低功耗、高可靠性的特性,和普通消费闪存形成清晰定位区隔。该类产品是安防监控、车载电子、工业控制、边缘 AI、物联网终端的核心刚需器件,下游场景对稳定性、集成度要求严苛,属于典型的利基型存储。也正因应用场景偏工业与安防,合封KGD的价格变动,不只是单一品类的行情波动,更是利基存储底层供需结构收紧的直观信号。
对比年初调价方案不难看出市场变化节奏。今年1月国科微首轮调价中,合封512Mb、1Gb、2Gb KGD涨幅最高达到80%,当时公司便提示后续价格会跟随KGD市场行情动态调整。时隔多轮,本次不再采用百分比浮动涨价,改为固定美元绝对值调价,侧面反映当前上游成本抬升已经进入刚性阶段,厂商难以用比例方式消化持续上涨的裸片与封装成本。
从供给端看,本轮利基存储紧缺根源来自全球存储大厂产能资源的重新分配。在AI算力需求持续爆发的背景下,三星、SK 海力士、美光等原厂优先把晶圆、封测产能倾斜至HBM、大容量DDR等高附加值产品,原本分配给利基型存储、合封KGD的产能持续被压缩,供给端增量有限。
需求端同样形成支撑。经过前一轮去库存周期,安防、车载、工控等下游行业现已进入主动补库阶段。合封KGD是主控配套的关键小件,下游设备厂商对断料风险容忍度极低,属于刚性备货品类,较强的刚需支撑让上游涨价具备顺畅传导基础。一边是大厂产能转移带来供给收缩,一边是下游补库拉动刚性需求,供需双向共振,推高本轮产品报价。
在行业周期波动之下,这类工业级利基存储和通用存储行情走出分化行情。通用大容量存储受消费电子需求影响更大,行情波动更偏周期性;而合封KGD绑定工业、安防、车载赛道,需求韧性更强,叠加产能被 AI 赛道持续挤占,紧供应格局短期很难快速逆转。
对采购端的风险提示
提前评估BOM成本:64MB/128MB/256MB 合封KGD将分别增加 0.5/1.0/1.5 美元成本,需尽快测算对整机毛利的影响。
尽快锁定关键型号:对安防、车载、工控等不能轻易断料的产线,建议优先确认未来 1—2 个季度的需求并锁定供应。
避免恐慌性超买:补库有必要,但应基于实际订单、排产计划和替代料验证,防止后续价格或交期变化造成库存压力。
推动设计端替代评估:对非车规、非高可靠场景,可评估容量、封装、供应商或主控方案的替代可能性。
国科微也在通知中表示,将持续为合作伙伴提供稳定技术与商务配套支持,和产业链伙伴共同应对本轮存储周期波动。对于下游采购厂商而言,本次调价也敲响备货预警:后续小容量合封KGD采购成本抬升已成定局,需要提前规划库存、评估成本传导;对于产业链从业者来说,利基存储的价值持续凸显,在HBM高热度之外,工业、物联网刚需存储的供需缺口,或将成为接下来一段时间存储细分赛道的核心主线。
声明:本文内容仅为行业信息交流之用,不构成采购、备货及选型决策依据,项目需结合自身BOM、订单周期、项目要求具体分析。