净利暴涨2903%!国产存储迎爆发,德明利Q3交出亮眼答卷
存储龙头,三季度净利猛增超2900%!
10月25日,A股存储头部企业德明利(001309)正式发布2026年第三季度报告,一份超预期的业绩,再次印证国产存储赛道正在迎来景气上行周期。
AI算力基础设施建设持续提速,企业级存储需求放量,带动公司营收、利润同步大幅冲高,实现强势扭亏。
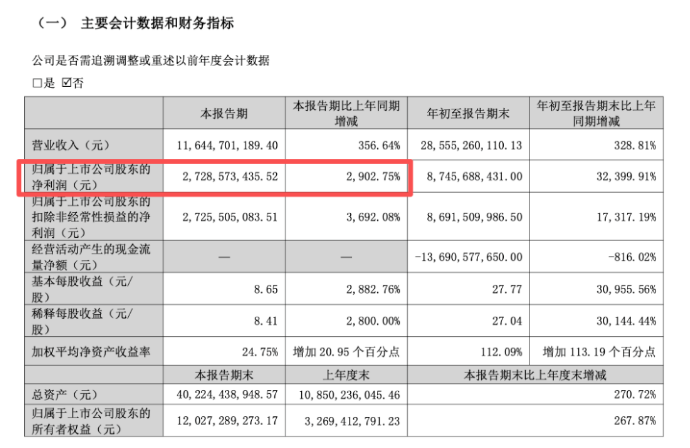
财报数据显示,德明利前三季度实现营收285.55亿元,同比增长328.81%;归母净利润87.46亿元,成功扭亏为盈。
单看第三季度,营收116.45亿元,同比增长356.64%;归属于上市公司股东的净利润27.29亿元,同比增长2902.75%。近29倍的利润涨幅,在A股存储板块中格外瞩目。
业绩高增的背后,是公司清晰的战略布局:德明利持续夯实稳定供应链,持续加码研发、推出自研主控芯片,不断丰富产品矩阵、优化产品结构,企业级存储业务的收入规模与营收占比持续抬升。
早在半年报中,德明利就明确将企业级存储列为核心战略方向,定位为“AI 基础设施方案提供商” 及 “企业存储核心芯片提供商”。依托企业级自研主控芯片、全谱系产品矩阵,公司拥有全球化企业级存储规模交付能力,能够提供具备高速存储、差异化芯片能力的AI基础设施解决方案。
研发端投入力度同步加大。报告期内,公司研发费用同比增长1.72倍至4.78亿元,增长主要来自研发项目、研发人员扩充以及股份支付费用增加。除现有存储产品迭代外,公司把三维相变存储器(3D PCM)作为重点攻关方向,同步推进固件与算法层面的配套开发。
芯片成果已逐步落地:公司推出行业首颗企业级eSSD SATA&PCIe 双模主控芯片H3361;面向下一代PCM介质自研的H8560主控芯片,现已完成回片验证,主打适配AI场景的KV缓存、热数据分层需求。产品形态上,企业级eSSD覆盖E1.S、E1.L、E3.S主流服务器形态,接口支持PCIe5.0/6.0,适配新一代算力服务器。
商业化落地同样提速。目前德明利企业级存储产品已在国内头部云服务商实现批量出货,业务边界持续延伸至服务器OEM、信创以及海外市场。海外产能布局也已就位,越南生产基地顺利量产交付,为全球化业务拓展、大规模稳定供货筑牢产能底座。
亮眼的成长曲线之下,财报里的风险信号同样值得理性看待。截至三季度末,伴随企业级存储业务扩张、在手订单快速增加,存货规模同比增长三倍,达到近290亿元;前三季度经营活动现金净流出136.91亿元。在存储上行周期,备货是锁定颗粒资源、保障订单交付的常规选择,但存储行业周期性特征显著,价格波动风险不容忽视。高库存叠加大额现金流出的背景下,后续现金流健康度、存货周转效率,是需要持续跟踪的核心指标,若行业景气度转向,库存减值压力将随之显现。
放眼整个行业,AI算力扩张正在重塑存储市场格局。过去很长一段时间,高端企业级存储市场由海外厂商主导,而如今,国内存储厂商依托本地化服务、快速迭代、信创适配等优势,逐步切入云厂商与数据中心供应链,国产存储替代进入加速通道。
德明利这份三季报,既是企业自身产品结构升级、自研主控芯片落地、企业级业务突围的成果,也是国产存储赛道景气度的缩影。一边是订单兑现、利润释放,自研芯片与下一代存储技术持续突破;一边是高库存、周期波动、长期研发投入带来的不确定性,机遇与风险并存。
对于国产存储产业而言,短期看算力拉动带来的行业景气,中长期比拼主控自研、新型存储介质的技术硬实力。在 AI 驱动的存储上行周期中,能否稳住优质客户、优化库存与现金流管理、持续完成技术迭代,将决定国产存储厂商能否穿越周期,实现真正的长期成长。