科瑞思拟收购宏钢光电100%股权,轻跨界入局光通信封装,卡位AI光模块赛道
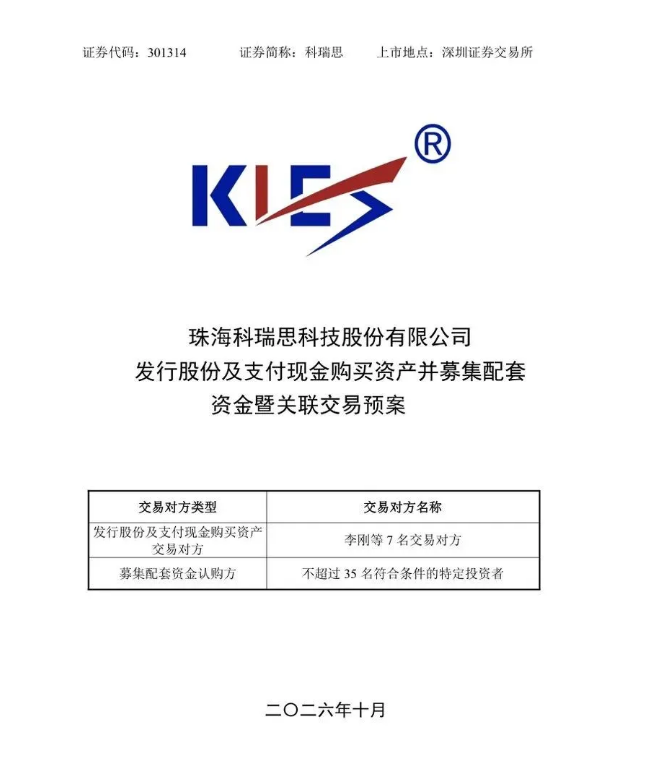
上市三年,科瑞思(301314)一纸重组公告掀开了全新的产业篇章。
10月25日晚间,科瑞思发布重大资产重组预案:拟通过发行股份及支付现金方式,收购深圳市宏钢光电封装技术股份有限公司100%股份,同时募集配套资金,正式向光通信封装赛道进军。
很多人第一眼会觉得,这是一次跨度不小的跨界。
科瑞思的核心业务是小型磁环绕线,产品用于网络变压器、电感等磁性元器件,下游覆盖交换机、服务器、路由器等网络通信硬件;而宏钢光电主营激光器、光通信、功率半导体器件封装壳体与芯片热沉,主打蝶形管壳、TOSA/ROSA 外壳、HTCC 陶瓷管壳等光芯片封装载体。
看似两条不同产品线,实则扎根于同一个通信与数据中心生态,属于产业链协同的轻跨界。
科瑞思在公告中明确提及,双方业务同属通信领域,在精密制造、生产管理层面具备天然协同基础。一边是电通信磁性元器件,一边是光模块核心封装件,一“电”一“光”,共同受益于AI算力浪潮下网络基础设施的扩容升级。
客户资源双向打通,增厚客户粘性
客户协同,是本次交易最直观的看点。科瑞思现有攸特电子、铭普光磁等客户,正加速布局800G、1.6T高速光模块,对光通信封装外壳的需求持续增长;而宏钢光电作为专精特新 “小巨人”,深耕精密气密封装二十余年,已经顺利进入IPG Photonics、锐科激光、光迅科技、高意、昂纳科技、Fabrinet等激光、光通信头部企业供应链。
交易落地之后,科瑞思有望依托宏钢光电的资质与产品,切入原有客户的光通信配套体系,从单一磁性元件供应商,升级为可同时提供电、光通信零部件的服务商,拓宽服务边界,深度绑定优质客户。
工艺能力互补,制造协同双向赋能
比起客户叠加,技术与产线能力互补更具长期价值。科瑞思的核心优势在于自研自动化装备、精密绕线工艺;宏钢光电则掌握精密加工、钎焊、玻璃陶瓷烧结、气密封装、电镀、HTCC 陶瓷管壳等一系列光电封装核心工艺。
协同逻辑清晰:
✅ 科瑞思输出自动化方案,助力宏钢光电产线升级,标的自动化改造需求,还能反向带动科瑞思自动化设备业务放量;
✅ 宏钢光电的封装壳体+芯片热沉成套方案,补齐科瑞思高端光电封装产品矩阵短板。
二者结合,不再是简单的业务相加,而是精密制造能力的融合升级。
业绩基本面扎实,踩中高速光模块上行周期
宏钢光电已经交出了一份亮眼的经营成绩单:
2025年实现营收5.27亿元,净利润3044.69万元;
2026年上半年营收2.89亿元,净利润2463.77万元,盈利韧性突出。
行业风口同样向好。AI 算力持续爆发,驱动光模块向800G、1.6T及更高规格迭代,高速光模块对气密性、散热、高频传输性能要求大幅提升,金属管壳、HTCC陶瓷管壳的单机价值量持续抬升。本次并购,也让科瑞思打开了从“传统网络通信零部件厂商”向“光电封装核心部件供应商”转型的升级空间。
需要留意的是,本次重组尚处于预案阶段,标的资产审计、评估工作还未完成,最终交易作价、业绩承诺、配套融资金额均未确定。重组推进过程中,还存在审批不及预期、商誉减值、行业需求波动等风险。
对市场而言,相比纸面的协同蓝图,后续真正的考验在于整合:能否把客户资源、自动化装备、封装工艺的协同优势,实实在在转化为新增订单与稳定现金流,将决定这次并购的最终成色。
在光模块高景气周期窗口下,科瑞思这场“光电联动”的布局,值得持续跟踪。