氦气被美国正式列为“关键材料”,存储芯片成最大受力面
氦气短缺正在从偶发性短期供应扰动,升级为半导体供应链长期存在的结构性风险。10月23日,美国能源部依据《2020年能源法》,正式将氦气认定为关键材料,氦气由此成为该部门关键材料清单中的第20个品种。
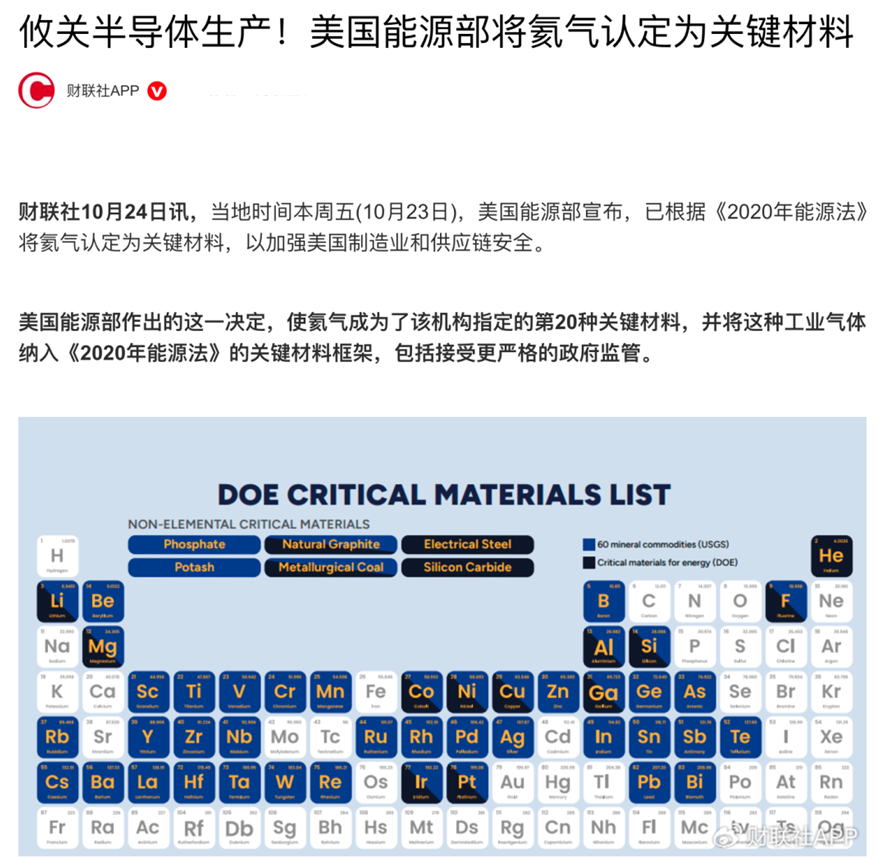
这并不是一次简单的行政备案,而是全球氦气供需失衡现状的官方定性。
美国能源部长赖特在官方声明中明确指出:当前全球氦气需求增速已经持续高于产量增速,美国本土制造企业正面临越来越严峻的供应隐患。
先进制程、AI 芯片与HBM持续拉高氦气消耗
需求端的扩张具备极强刚性。随着先进制程从3nm向2nm推进,单颗晶圆的氦气消耗量较成熟制程提升两成以上;叠加AI算力芯片和HBM(高带宽内存)大规模扩产周期,持续把氦气总需求推向高位。
半导体是氦气核心下游应用领域,全球芯片制造消耗的氦气,占到氦气总消费量的30%以上。在光刻、干法刻蚀、离子注入、化学气相沉积等全流程核心工序里,高纯氦气承担多重不可替代的作用。
供给端却难以跟上需求增长节奏:美国的年产量自2021年以来始终停留在约8000万立方米水平,2025年为8100万立方米,产能增长陷入停滞;现有提取装置基本趋于满负荷运行,新建提氦设施从审批、建设到投产周期长达数年,短期很难释放增量产能。供需增速之间的结构性落差,正是本轮氦气紧缺的底层逻辑。
价格是供需格局最直观的信号。高纯氦气现货价格从2025年12 月的约500 美元/千立方英尺,飙升至2026年8月的1200 美元,涨幅达140%;部分亚洲市场现货报价一度触及1200美元 /千立方英尺,较冲突前水平翻了约三倍。2026年上半年,国内氦气市场价格涨幅甚至超过490%。
先进制程难以找到替代方案,短缺风险不止是原材料涨价
氦气在半导体制造中的特殊角色,决定了短缺的影响远不止原材料成本上涨。它在先进制程中承担几项几乎没有替代路径的核心功能:
EUV光刻机的超导磁体,必须依靠液氦维持零下269℃的极限低温环境,微小的温度波动,就会直接造成整批晶圆电路图案偏移、批量报废;干法刻蚀和薄膜沉积环节,氦气充当晶圆背面导热介质,快速带走等离子反应产生的高温,防止硅片形变、器件漏电;氦质谱检漏更是芯片封装、真空腔体密封性检测的行业标准方案。
大约40%至50%的高端半导体生产设备高度依赖氦气提供的极低温环境与高纯度惰性保护,供气一旦出现波动,随时可能造成整批高价值硅片报废。氦气短缺的性质,也由此从单纯的“成本上升问题”,升级为威胁产线连续运转的生产连续性风险。
存储芯片成为这场气体危机的核心受力面
在所有半导体细分赛道中,存储芯片产业受到的冲击最为直接。
一方面,存储工厂采用大批量量产模式,晶圆开工率常年维持高位,氦气消耗量远高于逻辑芯片产线;另一方面,存储芯片对制程稳定性、温度均匀度要求极高,氦气供给波动会直接造成刻蚀线宽偏移、存储单元性能异常,直接拉低良品率。
更值得警惕的是晶圆厂产能配置的被动调整:如果氦气供应中断持续数周以上,芯片制造商大概率会将有限的氦气配额优先供给利润最高、需求最迫切的 AI 服务器芯片,进而进一步压缩DRAM、NAND的生产资源,加剧本已紧张的通用DRAM供给缺口。氦气紧缺不再只是财务层面的压力,甚至开始重塑晶圆厂“生产什么、优先排产什么”的优先级。
当前全球氦气供给高度集中,美国、卡塔尔、俄罗斯三大产区占据绝大部分产能。海外主产区产能受限、出口管控持续加码,叠加全球先进制程、HBM 与 AI 芯片产能持续扩张,供需缺口还会进一步拉大。在美国将氦气纳入战略管控之后,氦气出口、物流与采购将会迎来更严格的政策监管,全球晶圆厂的采购成本与供货稳定性都将持续承压。
供应链风险长期化,产业承压已成定局
此前氦气紧缺大多被视作短期地缘扰动,而本次美国将氦气升级为关键材料,意味着氦气保障正式上升至国家供应链安全层面。后续美国本土氦气项目会获得更多政策与资金扶持,但新建产能周期漫长,短期难以填补供需缺口。
对于存储芯片行业而言,这场 “隐形气体危机” 不会快速消散。有限的氦气配额会优先供给高毛利产品,普通DRAM、NAND闪存生产线或将被迫压缩开工率,进一步改变存储芯片供需格局,为后续存储价格走势埋下变量。
后续全球存储厂商势必要加快氦气备货、气源多元化布局,同时探索工艺优化降低氦气消耗,以此抵御持续发酵的原材料供应风险。