FFR登陆纳斯达克:Physical AI人形机器人第一股上市,打开半导体芯片增量空间
10月27日,FF EAI Robotics Ecosystem Inc.(简称“FFR”)完成合并法拉第未来机器人资产及业务,正式在纳斯达克挂牌上市,股票代码为“FFR”。公司定位“四核全智”人形和仿生 Physical AI机器人生态Pure-Play第一股,并同步完成治理层调整:贾跃亭出任CEO,Jerry Wang担任执行董事长,Chen Shi担任首席独立董事,Jason E. Dodier担任独立董事。
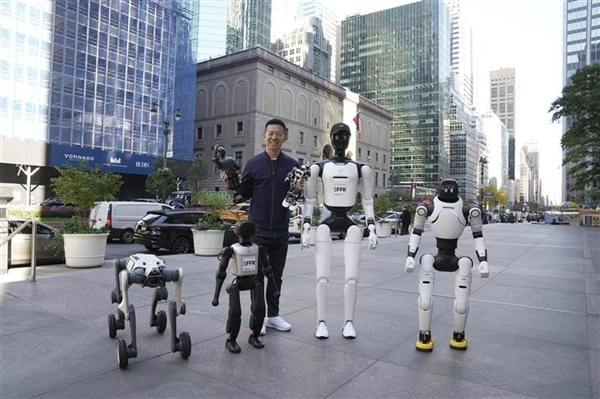
从产业观察角度看,FFR上市本身并不只是一次资本动作。更重要的是,它正在把“人形机器人能否商业化”的讨论,从样机演示推进到出货、毛利、渠道和业绩指引阶段。对半导体与芯片产业链而言,这也意味着具身智能终端从概念验证走向规模化交付时,上游算力、控制、传感和功率器件需求正在被重新定价。
从“讲故事”到“看交付”:FFR的阶段性进展
FFR此次对外披露的交付数据,是市场关注重点之一。公司表示,机器人本体10月销售及出货量预计突破300台,创下单月新高;截至 10月累计出货超1100台,并且全部保持正毛利交付。
这一规模仍不算大,但在人形机器人赛道中,已经具备一定信号意义。过去很多机器人企业的验证停留在实验室、展会和少量POC阶段,而FFR强调“正毛利交付”,意味着其产品至少在当前定价和成本结构下,已经跨过“能否卖出去、能否产生毛利”的初步门槛。
公司同步发布了业绩指引:2026全年机器人本体出货目标约2000台;在获得必要融资的前提下,2027年目标营收约4520万美元,其中EAI本体营收约3250万美元,生态业务营收约1270万美元,本体销量冲刺7400台;未来五年累计营收目标19.8亿美元,机器人本体累计销量目标13.3万台。
需要注意的是,这些目标仍属于公司前瞻性指引,能否兑现取决于融资进度、供应链爬坡、渠道拓展以及产品稳定性。但即便只看“2000 台—7400 台—13.3 万台”的阶梯式规划,也足以让上游芯片厂商开始重新审视人形机器人场景的采购弹性。
“四核全智”背后,FFOmniMind正在成为软件基座
硬件之外,FFR 此次还发布了FFOmniMind统一 AI 大脑,作为整机软件基座,承载多模态感知、世界模型推理、运动规划等能力。
这一点对芯片方案的影响并不小。人形机器人并不是简单地把大模型装进机器里,而是要同时解决三类问题:
看得懂环境:视觉、深度、力觉、语音等多模态数据需要实时融合;
想得清任务:世界模型需要对场景、物体、动作和意图进行推理;
动得稳身体:运动规划必须与关节控制、平衡控制和安全策略紧密耦合。
这意味着机器人芯片架构正在从单一主控 SoC,转向“大脑 + 小脑 + 感知 + 执行”的分层体系。FFOmniMind 如果后续持续迭代,并开放给开发者生态,可能会进一步影响上游芯片选型、中间件适配和边缘算力方案竞争格局。
渠道打开:教育、政府与公共机构场景值得关注
FFR此次公布了多项战略合作,包括与 KYA 集团、加州科技大学、波士顿国际商学院及Pinnacle达成合作。
其中,KYA 集团被视为关键变量。该公司深耕美国政府采购、教育、安防和公共基建市场,拥有较广泛的政府及机构客户资源。FFR 与之合作,意味着其机器人产品可能通过教育、安防、公共服务等场景进入批量订单通道。
教育场景尤其值得注意。相比工业制造、仓储物流等复杂场景,教育机器人对动作精度、负载能力和安全冗余的要求相对分层,更容易形成标准化产品包。如果 FFR 能在 K12、高校科研、职业培训等场景建立规模,出货量爬坡速度可能会快于纯工业场景。
对半导体供应链的传导:不只是高算力SoC
人形机器人被不少机构视为继智能手机、智能汽车之后的下一代智能终端。其内部芯片需求并非集中在某一颗“主芯片”,而是呈现明显分层特征。
第一层:AI 大脑算力芯片
统一 AI 大脑需要高算力 SoC、边缘 AI 加速器以及高速存储支持端侧大模型推理。这类芯片决定机器人能否完成复杂任务理解、视觉感知和自然交互。
第二层:关节与运动控制芯片
人形机器人通常拥有数十个关节,灵巧手、足部、腕部等部位都需要实时控制 MCU、DSP、编码器接口芯片和电机驱动芯片。它们负责电流环、速度环、位置环闭环控制,对低延迟和高可靠性要求极高。
第三层:感知与传感器芯片
包括视觉传感器、ISP 图像信号处理芯片、深度相机、IMU、力/扭矩传感器、触觉传感器及相关 ADC/AFE 模拟前端。多模态感知越强,对信号链芯片的精度和同步能力要求越高。
第四层:功率与电源管理芯片
伺服驱动、电源分配、能量回收等环节会拉动 PMIC、MOSFET、GaN、SiC 等功率器件需求。尤其是高频关节驱动和电池管理系统,对效率、热管理和安全性都有较高要求。
从芯片BOM角度看,人形机器人单台价值量明显高于传统消费硬件。更关键的是,高端算力芯片决定“能不能做”,但MCU、功率器件、传感器芯片这类用量更大的器件,会随着出货量放大呈现更强弹性。
为什么现在是芯片厂商的窗口期?
当前全球人形机器人整机格局尚未固化,芯片架构也仍在迭代。不同厂商在主控 SoC、关节控制、传感融合和功率方案上都有机会进入早期供应链。
对半导体企业而言,人形机器人场景的特殊要求包括:
低延迟:运动控制环路必须稳定在毫秒甚至微秒级;
高可靠:教育、公共服务场景对连续工作能力和安全冗余更敏感;
多传感器融合:视觉、力觉、惯性、语音等数据需要高效对齐;
动态功耗控制:机器人需要在电池供电下完成复杂动作;
工业级验证:相比消费电子,机器人更接近工业设备,对宽温、EMC、功能安全和长期供货要求更高。
这些特性使得车规级、工业级芯片技术正加速向机器人场景迁移。海外厂商在MCU、实时控制、功率器件和工业通信方面积累较深,而国内 MCU、边缘AI芯片、传感器芯片和功率半导体厂商也在加快布局。
短期看验证,中长期看放量
FFR当前最值得关注的,是它已经把“正毛利交付”和“规模化出货目标”同时摆到了台面上。短期看,10月单月出货预计突破 300台、累计超1100 台,说明产品已经进入真实销售环节;中期看,2026年2000 台、2027年7400 台的目标,如果实现,将明显拉动上游芯片采购;长期看,13.3万台的五年累计出货目标,则意味着机器人本体、软件生态和数据服务可能形成更完整的商业闭环。
当然,这些目标仍面临融资、供应链、产品稳定性和政策环境等多重不确定性。尤其人形机器人从千台级走向万台级、十万台级,并不是简单复制消费电子路径,而是要同时解决成本控制、场景适配、安全合规和售后运维问题。
但从半导体与芯片产业视角看,FFR 登陆纳斯达克释放的信号已经足够清晰:Physical AI人形仿生赛道正在进入资本与商业化共振阶段。整机放量一旦启动,需求会沿着“AI 大脑—运动控制—感知融合—功率电源”全链路向上游传导。对于具备机器人场景方案能力的芯片供应商来说,这或许正是提前卡位具身智能供应链的关键窗口。