1680亿市值!全球第三PCB厂商东山精密正式登陆港交所,AI算力互联迎来硬核玩家
当AI算力竞赛卷到芯片之后,真正卡住集群有效算力释放的,其实是光与电的连接。
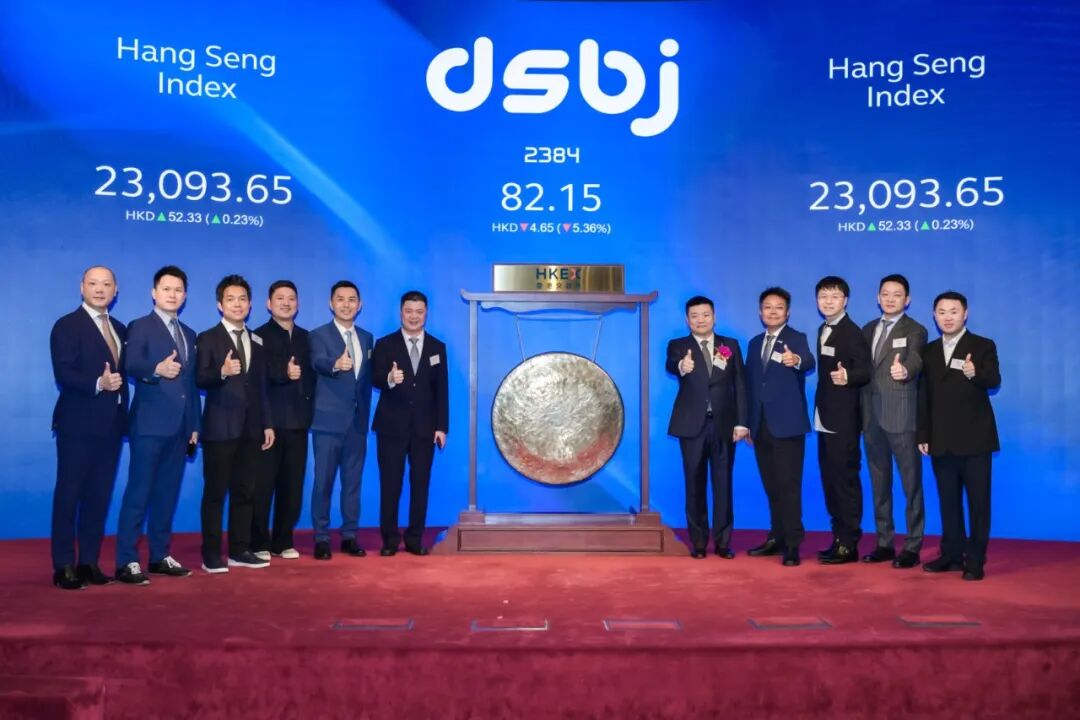
10月28日,东山精密(HK2384)正式于港交所主板挂牌上市,至此完成“A+H”双资本平台搭建。作为全球前三的PCB供应商,本次港股上市不仅是其全球化战略的重要里程碑,也标志着国内算力硬件产业链核心玩家,依托国际资本市场持续夯实AI高速互联赛道竞争壁垒。
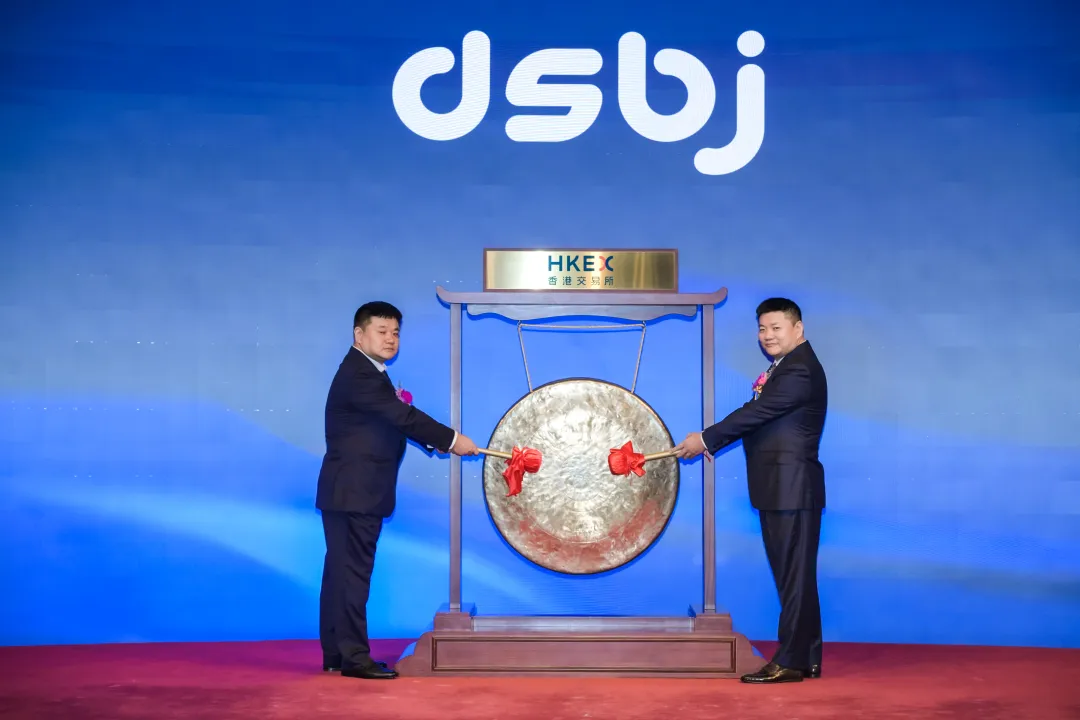
招股文件显示,本次东山精密全球发售1.14亿股H股,香港公开发售占比5.19%,国际发售占比94.81%,最终发售价定为86.8港元 / 股,全球发售净募资约97.17亿港元。认购层面,香港公开发售认购倍数0.52倍,国际发售认购倍数达3.17倍。
本次发行得到产业资本与长线机构鼎力支持,共引入20名基石投资者,合计认购规模约6.8亿美元,占到全球发售股份的50%。基石阵容兼具国际资金、产业巨头与国内头部机构:包含摩根大通资管这类国际长线资本,阿里巴巴、澜起科技、晶合集成等核心产业方,以及CPE、睿远基金、东方资管等国内知名长期机构。多方资金集中重仓,印证市场对东山精密“AI PCB + 光模块”双引擎成长路径的认可。
当下全球AI基建进入资本开支快速扩张周期,各大云厂商持续加码算力集群建设。TrendForce预测,2026年全球九大云厂商资本支出合计将突破9570亿美元,同比增幅达106%;摩根大通进一步预判,至2030年全球AI累计资本开支或将达到5.5万亿美元。
算力集群的发展逻辑正在发生变化:AI服务器规模化落地之后,集群算力释放的瓶颈,早已不再局限于单颗芯片性能。电连接、光连接的协同传输效率,直接决定海量芯片组网后可兑现的有效算力。而东山精密的核心竞争力,正是同时掌握高端PCB与光模块两条核心赛道。
在PCB基本盘业务上,公司历经多轮产业整合,搭建起高多层PCB、高阶HDI、软硬结合板完备产品矩阵,持续向AI服务器、加速卡、交换机所需高端板材升级。2026上半年,公司硬板销量同比增长5.4%,均价提升27.2%,对应收入20.68亿元,同比增长34%;软硬结合板收入3.24亿元,同比增长36.1%,均价上涨 41.1%,产品结构升级趋势明确,充分承接全球智算中心建设需求红利。
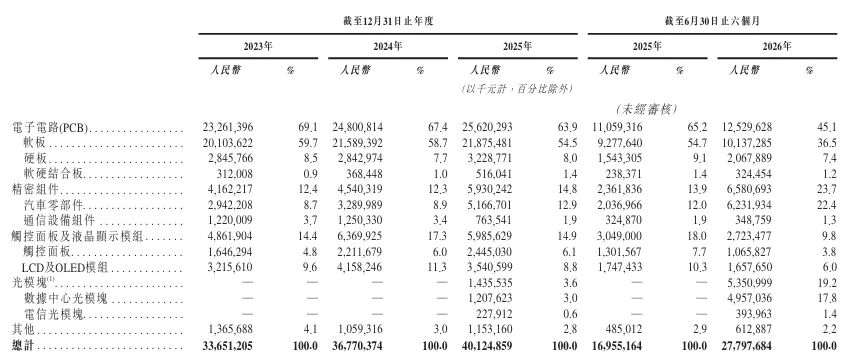
东山精密财务数据
2025年完成收购的索尔思光电,则为公司打开高毛利第二增长曲线。收购完成后,索尔思重心转向数据中心赛道,数据中心产品在光模块收入占比,由2023年35.2%提升至2025年前9个月的82.9%。2026上半年,东山精密光模块业务收入53.51亿元,其中数据中心产品收入49.57亿元,占比超九成;板块毛利率高达39.2%,贡献毛利接近集团总毛利四成。
光芯片自研能力是索尔思的核心护城河:自研100G PAM4 EML芯片已在400G、800G光模块累计出货超千万颗;200G PAM4 EML芯片顺利量产,支撑1.6T光模块研发交付,相关产品已进入头部客户批量供货阶段。放眼全球,同时具备高端AI PCB量产能力、且拥有自研光芯片能力的光模块厂商,属于稀缺标的。
全球化是东山精密另一张底牌。2026上半年公司境外客户收入占比 83.2%,生产基地布局亚洲、北美、欧洲、非洲共14 个国家和地区,全球化运营底盘扎实。
本次登陆港交所、打造A+H平台,价值体现在两方面:一方面依托国际资本市场,深化与海外核心云厂商、算力客户的合作;另一方面为高速光芯片、高端PCB产能扩张储备资金。
按照最新规划,东山精密将光芯片及光模块扩建项目总投资额由12亿美元上调至17亿美元,计划2027年达成2500万支800G光模块、1000万支1.6T光模块产能,与高端PCB业务升级节奏协同共振。
从苏州东山一间小型钣金厂起步,到如今业务覆盖电子电路、光模块、精密组件、光电显示四大板块的全球算力互联龙头,东山精密的成长轨迹,是国内先进制造企业依靠持续技术整合,向产业链高价值环节持续突破的典型样本。
在 AI 算力互联长期景气赛道中,A+H 双平台加持下的东山精密,故事才刚刚开始。