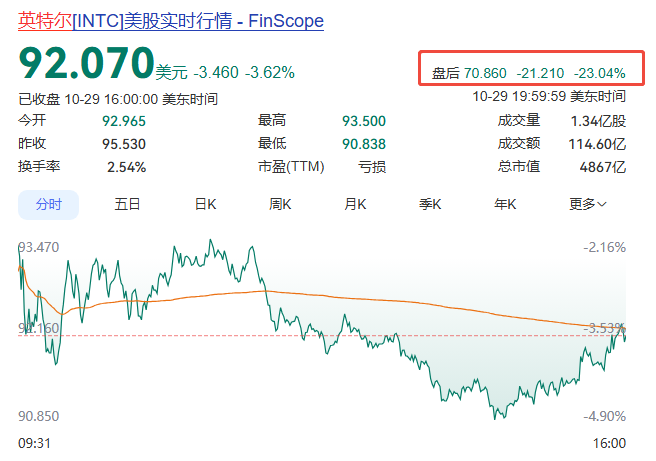
盘后暴跌23%!英特尔AI算力大爆发,为什么资本市场并不买账?
一边是数据中心AI业务同比猛增78%,拿下15年最强单季增长;一边是财报出炉后盘后跳水,最大跌幅23%。
有AI订单、有算力需求,英特尔为什么还跌崩了?
这份分裂的财报背后,藏着当下整个半导体行业绕不开的三重困局:存储涨价、产能受限、PC底盘持续失血。
陈立武警告:存储芯片危机将持续至2027年!这个警告,不止是说给英特尔听的。
当地时间10月29日,英特尔交出了一份极具割裂感的2026年Q3财报。
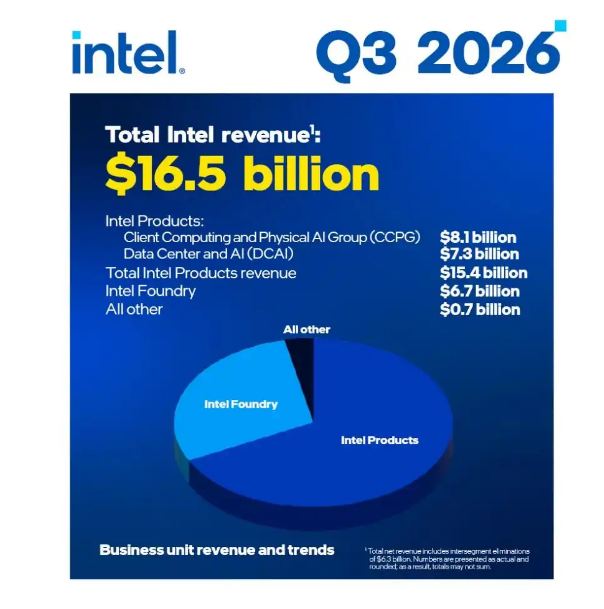
单看已经落地的业绩,其实远超市场预期:三季度总营收165亿美元,同比增长21%,GAAP净利润33亿美元,非GAAP每股收益0.52美元,跑赢此前0.40美元的一致预期。
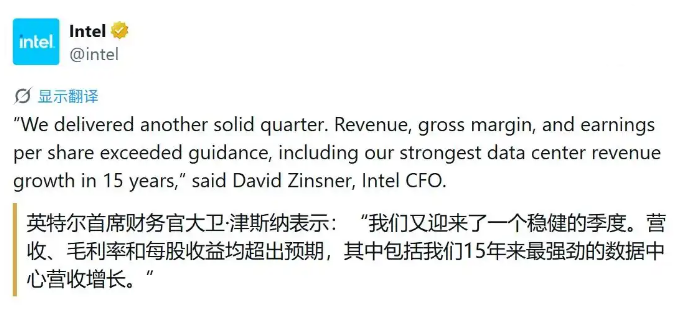
最亮眼的增长引擎,毫无疑问是数据中心与AI业务(DCAI),营收73亿美元,同比暴涨78%。英特尔CFO直言,这是过去15年数据中心业务最强的一季表现。
放在AI算力火热的当下,这样的增长本该是利好。
可资本市场的反应截然相反:盘后股价大幅下挫,最深跌幅达23%。
市场恐慌的核心,不在过去,而在未来。
英特尔给出的四季度指引,直接低于市场预期一大截:预计营收150–160亿美元,分析师预期约170.7亿美元;非GAAP每股收益仅0.25美元,远低于预期0.43美元;毛利率回落至38%,对比三季度44.1%明显下滑。
一个扎心的事实浮出水面:英特尔现在不缺AI订单,缺的是稳定的制造交付能力和利润空间。
两大业务板块的分化,就是英特尔当下的真实写照。
AI 服务器赛道热度不减,即便英伟达GPU和各类AI ASIC持续抢占算力市场,Xeon服务器CPU依旧承担着任务调度、服务器管理、通用数据预处理等大量基础算力工作,需求十分坚挺。
但另一边,赖以起家的PC客户端业务持续走弱,营收同比下滑5%。PC市场疲软,已经不是短期去库存问题,英特尔判断,低迷态势至少延续到2027年上半年。
而压在PC产业头顶最大的一块石头,正是存储芯片。
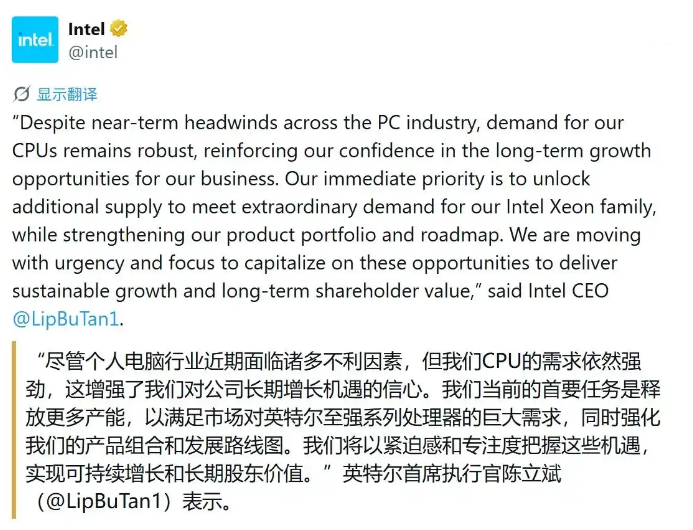
在财报电话会议上,CEO陈立武给出了重磅预警:存储芯片紧缺、涨价危机,将持续冲击行业直至2027年。
逻辑不难看懂:AI算力浪潮之下,三星、SK 海力士、美光优先把产能倾斜给高毛利的HBM、服务器DRAM。资源向AI存储集中,直接挤压传统 PC 端存储的供给,带动DRAM价格上行。
PC整机厂商陷入两难:把涨价成本转嫁给消费者,本就低迷的换机需求会进一步萎缩;自己消化成本,整机利润被持续侵蚀。存储涨价,已经从零部件价格波动,演变成 PC 全产业链的系统性压力。
屋漏偏逢连夜雨。一场突发事故,又给本就紧张的产能雪上加霜。
10月,英特尔位于以色列Kiryat Gat的晶圆厂发生爆炸,停工两周。这座工厂采用Intel 10工艺,重点生产数据中心芯片。
按照官方测算,这次停产将造成四季度营收减少约3亿美元,毛利率拖累2个百分点;2027年一季度还会遭遇同等规模损失,两季度合计影响营收约6亿美元。
恰逢Xeon服务器芯片订单饱满、产能本就紧绷的阶段,产线停摆,直接放大了交付风险。
需求在手,芯片造不出来,这是AI时代制造型芯片企业最害怕的局面。
面对重重压力,陈立武选择继续押注英特尔的长期路线:重投晶圆代工、攻坚先进制程。
三季度Intel Foundry代工业务营收67亿美元,同比增长58%。需要客观看到,该收入包含大量内部订单,真正来自外部客户的代工收入,还需要更长时间验证。
技术层面,英特尔如期发布Intel 14A工艺0.9版PDK,持续联合ASML推进High-NA EUV产线建设,同步布局玻璃基板、异构集成等先进封装技术,目标吸引AI芯片、ASIC、高性能计算客户落地代工。
这条路,烧钱属性极强。
英特尔已经将2026年资本开支从180亿美元上调至200亿美元,并且明确2027年资本投入还会继续走高。这正是陈立武眼下最难的选择题:
不加大资本开支扩产,AI 服务器红利窗口稍纵即逝,订单拿得住、交付不了;持续大手笔投入,又会在PC疲软、产线扰动的环境下持续消耗现金流。
说到底,英特尔的转型成败,长期锚定三个核心变量:
✅ Xeon服务器CPU能否守住高增曲线,持续分享AI算力红利;
✅ Intel 14A等先进制程能否实现稳定、具备竞争力的良率与量产;
✅ 晶圆代工业务能否突破内部交易,拿下大批量外部客户。
很多人把这次股价暴跌,简单解读为“AI 利好出尽”。但透过财报,我们看到的是半导体行业底层逻辑的切换:
过去芯片公司的增长故事,是需求驱动产能;现在AI时代,产能、存储供给、资本开支,反过来约束利润兑现。
AI 算力的爆发,在拉动服务器芯片需求的同时,同步推高 HBM、DRAM、先进晶圆制造、设备材料的成本。旧时代的现金牛 PC 业务持续收缩,新的代工、先进制造业务仍处在大额投入期。
英特尔已经拿到了AI赛道的入场券,旺盛的订单证明产品有价值。但从 “拿到订单” 到 “稳定交付、兑现利润、产生正向现金流”,中间隔着产能瓶颈、供应链波动、巨额资本投入三座大山。
这场盘后大跌,不是英特尔 AI 故事的终结,而是一次清醒的市场定价:
有需求不等于有利润,有订单不等于能赢。
属于英特尔的转型硬仗,才刚刚进入深水区。