5000亿美元市值蒸发!同样重仓AI,为何微软稳住、Alphabet 崩盘?
当AI算力竞赛进入“撒钱无上限”阶段,高增速,已经不再是资本市场的免死金牌。
微软与Alphabet同日发布财报,两家都是AI重仓玩家,云业务同步走高,二级市场的反馈却判若两样:Alphabet单日暴跌近13%,5000亿美元市值瞬间蒸发,创下上市以来最大单日跌幅;微软股价平稳,盘后甚至小幅翻红。
这场悬殊的定价分歧,无关营收、不止云增速。
资本市场真正追问的核心命题只有一个:持续砸向AI基建的巨额投入,企业的现金流底盘,还扛得住吗?
Alphabet:云收入暴涨103%,自由现金流大幅“失血”
Alphabet三季度财报亮眼的一面十分突出:云业务收入同比大增103%至307亿美元,跑赢市场预期。但这份高增长的背后,是难以忽视的现金流压力,也是压垮股价的关键。
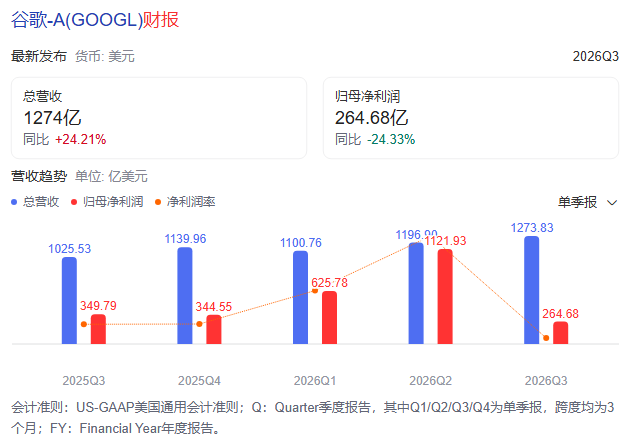
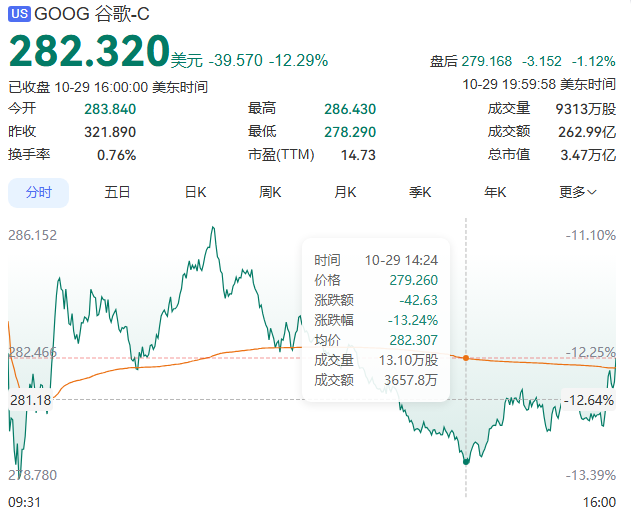
本季度Alphabet自由现金流为-90.7 亿美元,远高于市场预期的-27 亿美元,缺口超60亿美元。持续加码AI算力基础设施,已经显著侵蚀了Google原本强劲的现金创造能力。
资本开支方面,本季度投入513.6亿美元,虽略低于预期,但体量依旧处于高位。公司维持2026全年资本开支1950–2050亿美元指引不变,同时预警,2027年资本支出还将显著增加。
雪上加霜的是基本盘承压。作为Alphabet核心基本盘,搜索广告收入同比增长12%至633.5亿美元,不及市场预期。官方坦言,AI Mode当前内部变现效率偏低;团队正在AI Overviews、AI Mode里加大广告投放,在全球市场探索变现路径。
Quilter Cheviot全球科技研究主管本・巴林杰点评,Alphabet盘后大跌,源于业绩结构失衡,叠加财报电话会沟通失当
Google正深陷经典的 “创新者困境”:一边要守护搜索广告这个现金流,一边又拿捏不好拥抱AI变革的力度,最终Gemini打法失焦,在AI智能代理赛道落后同行。
微软:资本开支节奏放缓,自由现金流守住正值底线
对比Alphabet,微软交出了一份更少超预期利空的财报。
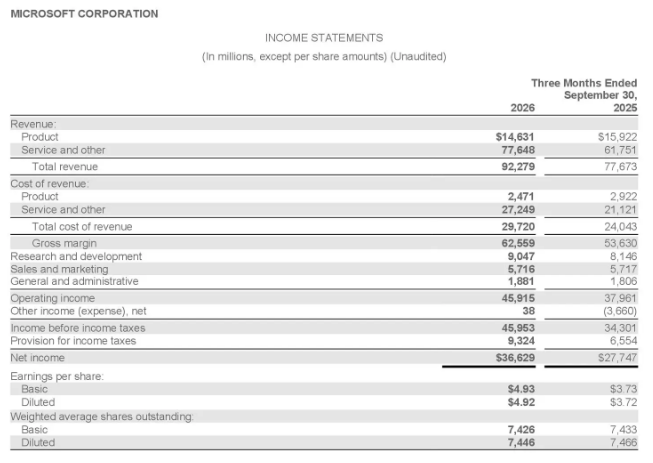
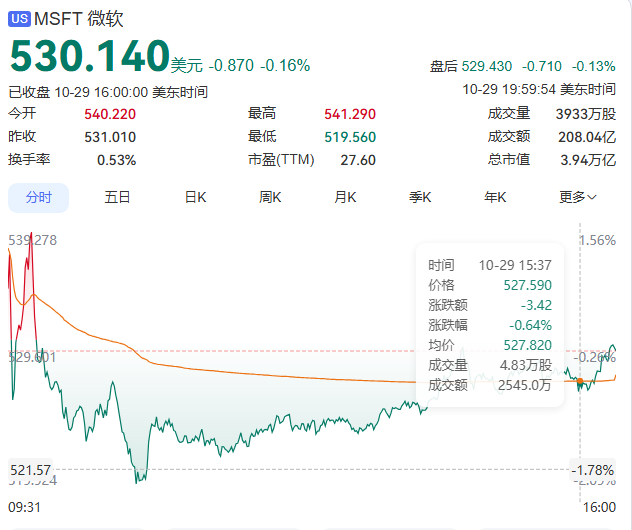
微软2027财年第一财季,资本开支及融资租赁合计452亿美元,同比上涨30%,低于市场预期的506.7亿美元。开支不及预期,并非缩减AI投入,而是第三方算力交付延迟,短期意外缓冲了现金流压力。
当期自由现金流同比下滑27%至186.3亿美元,但依旧保持正向,并且大幅高于分析师预期。Azure云业务收入增长48%,同样超出预期。微软CFO艾米・胡德提示,下一财季资本开支将突破500亿美元,2027财年全年资本开支预计约1700亿美元,但公司有信心维持自由现金流为正。
巴林杰评价:微软的AI基建投入节奏可控,给市场的确定性更强,意外风险更少。
市场换了新标尺:AI故事再好,现金流才是记分牌。
一个很有反差的事实:Alphabet云业务增速103%,远高于Azure的48%,高增长却没有换来资本市场包容。
核心逻辑在于:云收入增速越高,往往意味着算力投入越迫切,资本投入转化为营收、利润天然存在时滞。一旦这个时间差遇上传统基本盘走弱,企业就会陷入两头承压:旧增长引擎放缓,新 AI 业务持续烧钱,中间没有充足现金流缓冲。
微软的优势,是投入节奏的错位。算力交付延迟带来资本开支阶段性回落,保住正向自由现金流,给了投资者一个可接受的过渡预期,而非失控的失血预期。
当然市场观点并不统一。Rosenblatt Securities分析师斯科特・德维特更偏向长期视角:这不一定是Alphabet的长期危机。消费级AI代理、大模型赛道,所有玩家都会面临同样的投入变现难题。一旦变现跑通,手握40亿搜索用户的Google,拥有得天独厚的用户转化基础。
但短期投票结果已经写在盘面:5000亿美元市值蒸发,就是资本市场的态度。
AI的想象空间依旧诱人,但高烧钱周期之下,估值逻辑已经切换。
过去看营收、看云增速;现在,投资者最先看的指标变成:砸完千亿算力,还能不能剩下正向现金流。AI 赛道,正式进入现金流大考阶段。