交期拉长、供需偏紧!ST Q3财报最新拆解:光通信大涨46%,硅光驱动AI光互连爆发
硅光芯片爆发,AI光互连赛道热度持续升温!
10月29日,半导体巨头意法半导体(STMicroelectronics)披露2026年第三季度财报,整体业绩大幅向好,其中射频光通信(RFOC)板块成为最大亮点,AI数据中心业务增长预期持续上调,印证全球 AI 光互连产业迎来爆发窗口。
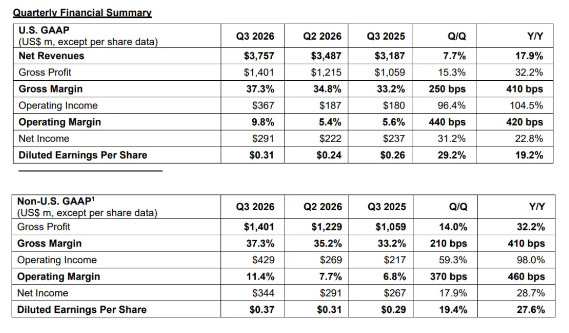
财报数据显示,ST第三季度实现营收37.57亿美元,同比增长17.9%;营业利润3.67亿美元,同比大增104.5%。毛利率持续改善,主要受益于闲置产能费用减少以及高附加值产品结构优化。
分业务板块来看,射频与光通信(RF&OC)营收达5.04亿美元,同比大涨46.2%,营业利润同比增长131.2%,是本季度增速最快的业务线。ST管理层明确,这一轮增长核心驱动力来自硅光芯片需求。公司同步上调数据中心业务收入指引:2026年数据中心相关营收预期约13亿美元,预计2027年将显著突破20亿美元。
ST总裁兼首席执行官Jean-Marc Chery表示,本季度市场订单保持强劲,需求持续上行,分销渠道库存长期低于公司目标水平。财报会议披露,公司当前在手订单规模超200亿美元,约等于5个季度营收;订单出货比(Book-to-Bill)远高于2,工业、通信设备及计算机外设(CECP)板块订单出货比更是显著高于2,多个品类需求持续大于供给。
从各大终端市场表现拆解,分化特征明显。工业市场表现亮眼,三季度营收环比上涨12%、同比大涨40%,增长由通用 MCU、模拟器件、电源转换产品拉动,渠道库存持续偏低;汽车业务营收环比持平、同比增长5%,传统车用IC、动力总成、ADAS传感器稳定贡献收入;个人电子板块环比增长12%,同比小幅下滑4%,在智能穿戴、耳机等赛道持续斩获新项目。
通信、设备、计算机及外设(CECP)板块是本轮增长核心引擎,营收环比增长14%,同比飙升64%,增长来源于两大方向:AI 数据中心以及低轨(LEO)卫星通信。除硅光子芯片之外,配套电子IC、MCU、电源方案同步放量,AI算力基础设施对光互连方案的需求已经进入持续上行通道。
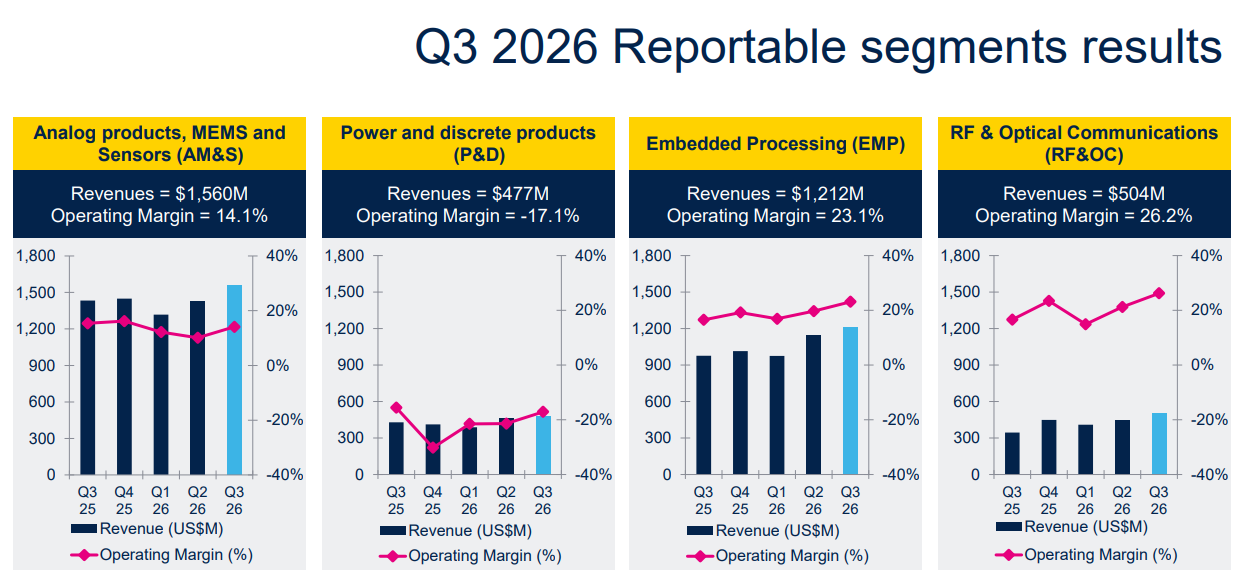
产品部门维度,ST两大事业部同步增长。模拟器件、功率与分立器件、MEMS与传感器(APMS)板块中,AM&S 营收 15.60 亿美元,同比增长8.8%,MEMS业务为主要拉动;功率与分立器件营收4.77亿美元,同比增长11.3%,但板块亏损仍有所扩大。微控制器、数字IC与射频(MDRF)板块,嵌入式处理(EMP)营收12.12亿美元,同比增长24.1%,通用MCU需求保持旺盛。
库存渠道层面呈现分化格局。三季度末ST整体库存32.5亿美元,较二季度小幅抬升,库存周转天数维持126天,低于去年同期水平,原厂小幅备货主要为支撑四季度业绩放量。与之相反,分销渠道库存持续去化、低于目标水位;原厂对分销商销售额同比增长38.8%,远高于直接对OEM客户10.2%的增速,渠道补库需求旺盛。
ST给出乐观的四季度业绩指引:预计四季度营收中值41.5亿美元,环比提升约10.5%,同比增长约24.7%,毛利率有望上行至 39.0%。按指引测算,2026全年营收有望达到约145亿美元,同比增长22.8%,AI 数据中心、低轨卫星通信将成为区别于行业周期复苏之外的独立增长曲线。
财报火热的基本面,也同步传导至现货流通市场。今年以来ST现货行情波动明显,3月、7月两轮行情轮番带动部分STM32型号交期拉长、现货价格冲高。近期市场反馈再度趋紧:多家芯片分销商反馈,ST部分型号交期继续延长,最长可达52周,部分订单排期已经排至2027年,海外代理商也在现货市场紧急寻货,稀缺型号报价数倍上涨。
但市场并非普涨行情,行情结构性分化突出。不少通用MCU型号价格自7月高点回调,同时市场出现渠道货源调整、部分型号交期提前的信号。当前市场呈现冰火两重天:工业类料号需求坚挺、排单紧张;部分消费类MCU供给缓和、价格回落。
整体来看,ST三季度业绩验证了硅光芯片、AI 光互连赛道的长期景气度。工业MCU、模拟、功率器件维持复苏态势,叠加AI 算力、卫星通信新增量,支撑公司业绩上行。后续行情能否延续,一方面要看原厂产能释放、到货节奏,另一方面取决于 AI 数据中心、工业终端真实需求能否持续兑现,ST芯片现货市场也将继续维持结构性紧缺格局。