从CPO走向OOI!英伟达把光引擎搬到硅中介层,单纤256Gb/s重构AI光互连
AI算力持续拉高带宽需求的当下,CPO共封装光学已经成为算力芯片光互连的核心路线。而英伟达正在跳出传统CPO框架,探索更进一步的光电集成方案。
在本届SEMICON West 2026上,英伟达一口气公布两项光互连前沿研究:OOI(Optics-on-Interposer,中介层上集成光学)和DWDM(密集波分复用)。
OOI将光引擎从有机封装基板转移到硅中介层上,进一步缩短计算芯片与光引擎之间的电信号传输距离;DWDM则通过8个不同波长的光信号,实现单根光纤256Gb/s的数据传输。
两项技术分别瞄准封装内电互连和光纤传输,英伟达已展示OOI研究原型,但尚未公布量产时间表。
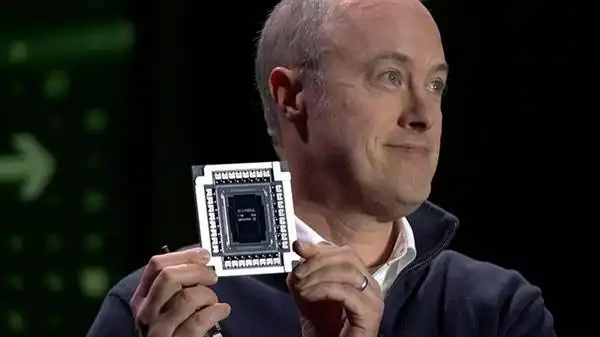
内多维奇展示OOI共封装光学原型
光引擎搬上硅中介层,OOI重塑CPO封装架构
传统CPO方案,是将光引擎与交换芯片封装在一起,以此缩短高速电信号的传输距离。即便是英伟达现有的CPO架构里,光引擎依旧布置在有机封装基板上,高速电信号需要先经过硅中介层、再走有机基板,才能完成电光转换,链路损耗、功耗都有进一步优化空间。
OOI架构直接改变了这一布局。按照英伟达研究员 Nikola Nedovic 的介绍,OOI 将光引擎直接集成在承载计算芯片的硅中介层之上,依托硅中介层高密度布线能力实现芯片与光引擎直连,省去高速信号穿越有机基板这一段路径。
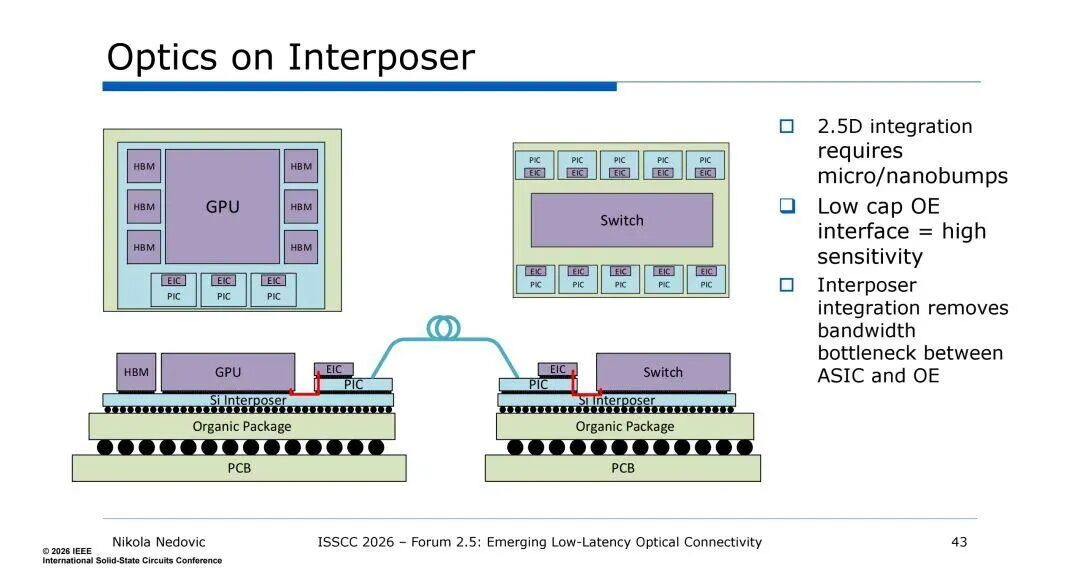
对比有机基板,硅中介层布线密度更高,可以承载更多并行电通道。这一设计思路延续英伟达此前《Beyond CPO》的研究方向:依靠更多并行低速电连接,拉高芯片与光引擎之间的整体带宽,降低高速电互连损耗与功耗,提升封装内带宽密度。
需要厘清的一点:OOI并不是取消有机基板。有机基板依旧承担供电、机械支撑等基础功能,改动的只是高速数据信号的传输路径。目前英伟达已经拿出OOI研究原型,但暂未释放任何量产时间表,功耗改善幅度、商业化成本等关键指标也尚未公开。
单根光纤256Gb/s,DWDM进一步提高带宽密度
英伟达同步展示的另一项技术,是采用DWDM提高单根光纤的传输容量。
其方案利用8个不同波长,每个波长传输32Gb/s数据,实现单纤256Gb/s:8 × 32Gb/s = 256Gb/s。
在2026年3月OFC会议上,英伟达研究人员已发表相关论文《A 256 Gb/s DWDM Optical I/O in a 3D-stacked EIC/PIC Silicon Photonics Platform》。
该研究采用3D堆叠电子集成电路(EIC)与光子集成电路(PIC),其中EIC使用7nm工艺,PIC使用65nm工艺。
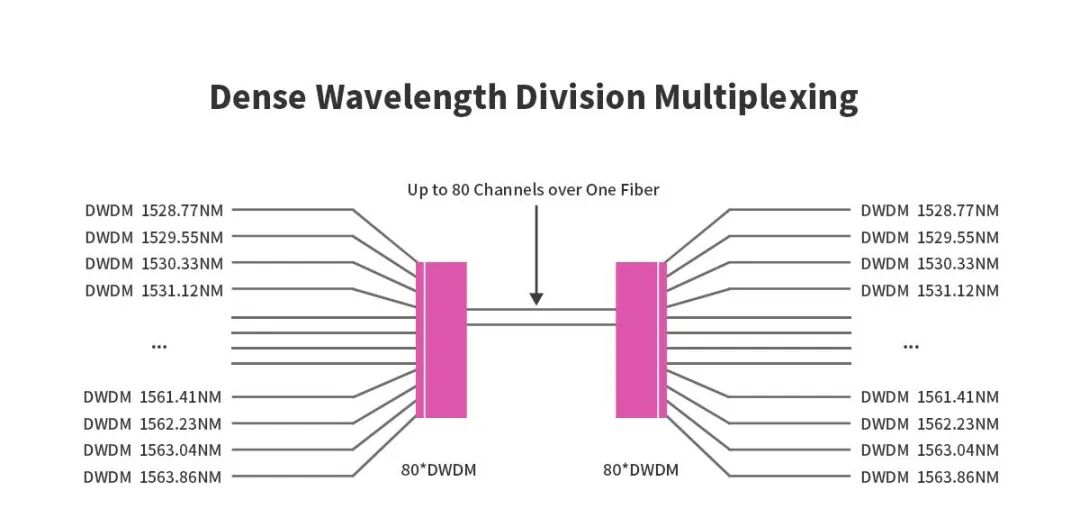
实验采用8+1通道结构,8个数据通道合计256Gb/s,另有一个独立时钟通道,不计入数据带宽。
DWDM的价值在于,不必依靠增加光纤数量,就能提高单根光纤的传输容量。对于光纤连接密度不断提高的AI数据中心,这是一条值得关注的技术路线。
但需要区分:256Gb/s 仅为实验室原型指标,并非英伟达现有商用CPO产品规格。
三大硬核难题:散热、良率、可维修性
架构升级的背后,是更加严苛的封装挑战,也是OOI落地最大的三道门槛。
第一是散热风险。光引擎紧贴高功耗算力芯片,调制器等光学器件对温度十分敏感,芯片传导的热量容易影响光路稳定性,温控方案还会带来额外功耗开销。
第二是制造良率压力。OOI把算力芯片、硅光器件、高密度互连全部集成在同一块硅中介层,对封装对位精度、光纤耦合、同步测试能力提出更高标准,良率管控难度显著上升。
第三是维护难题。传统可插拔光模块支持单独更换,而 CPO 本身集成度已经很高;OOI 进一步把光引擎埋进中介层,一旦光子器件故障,维修、替换成本会大幅抬升,产品长期可靠性设计至关重要。
Nikola Nedovic 提到,英伟达正在对这套技术做产品化评估,集中攻克阻碍商业化落地的各类工程问题。
产业链机会:先进封装、硅中介层、硅光迎来新变量
如果OOI后续走向商业化落地,整个CPO产业链重心,会从光模块环节往先进封装内部迁移。
硅中介层制造、高密度互连、硅光芯片、光电协同设计、一体化封装测试都会成为核心环节。
具备先进制程、硅光产能与高端封装能力的台积电,以及日月光等封测厂商,还有配套光源、光纤耦合、光电测试设备供应商,都将深度受益这条技术路线。而DWDM路线,则会拉动硅光调制器、探测器、波分复用器件、光源等光子器件需求。
但必须理性看待:OOI 现阶段仍然停留在学术原型研究阶段,技术验证、工程迭代周期漫长,不代表相关供应链企业已经拿到确定性新增订单。
下一代CPO竞争,边界已经重新改写
英伟达在Spectrum-X Ethernet Photonics产品中,已经实现CPO技术商业化落地;而OOI,代表着英伟达在光电融合上更进一步的探索。
行业演进脉络十分清晰:初代CPO把光引擎放进封装,OOI把光引擎送上硅中介层,持续压缩电光之间的电链路距离;另一边DWDM深挖单纤潜力,两条路线并行补齐封装内、封装外两段光互连带宽。
两项技术距离量产商用还有很长验证周期,目前没有信息证明OOI会直接成为下一代GPU、交换机的标配方案,但技术趋势已经明确:未来CPO比拼的不只是带宽高低,更是封装内电损耗控制、热管理、良率控制与全生命周期维护成本。
半导体行业的CPO赛道竞争,正在从光模块,延伸至硅中介层、硅光芯片与高端先进封装。
光引擎离算力芯片越来越近,先进封装和光通信之间的技术边界,正在被重新定义。