业绩再创新高!联发科Q3营收大涨,AI ASIC业务爆发
联发科Q3营收创下历史新高,AI ASIC四季度营收目标25亿美元。
近日,联发科召开法人说明会,发布2026年第三季度财报。
尽管手机业务持续承压,但智能设备平台营收大幅爆发,叠加AI ASIC项目陆续量产出货,带动单季营收刷新历史纪录。
公司同时给出乐观指引:第四季AI ASIC营收将达到25亿美元,并预计2027年全年营业利润率突破20%。
财务数据:营收利润双增,业绩超预期
第三季联发科合并营收达到新台币1680.58亿元,环比增长10.4%、同比增长18.3%,大幅超出此前财测区间,创下单季历史新高。税后净利281.99亿元新台币,环比增长14.6%、同比增长10.8%,每股收益(EPS)17.5新台币,盈利能力持续抬升。
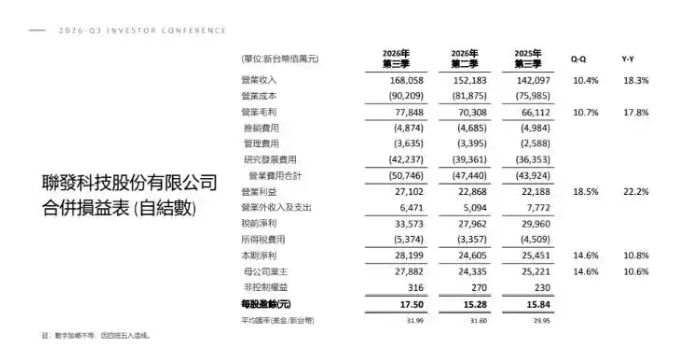
盈利结构保持稳健:本季整体毛利率46.3%,环比小幅提升0.1个百分点;营业利润271.02亿元新台币,环比大增18.5%,营业利润率升至16.1%;净利率16.8%,环比有所改善。 前三季度累计合并营收4693.91亿元新台币,净利771.8亿元,每股收益 47.94元。
研发投入维持高位:Q3研发费用422.37亿元,营收占比高达25.1%,持续加码云端AI、先进封装与高速互联技术。
为应对AI芯片大规模备货,公司存货净额攀升至1535.31亿元新台币,存货周转天数拉长至127天,较去年同期68天近乎翻倍。受备货支出影响,本期营业现金流由正转负,净流出42.5亿元新台币。
智能设备高增,手机业务短期下行
智能设备平台(Smart Edge):第一增长引擎 该板块营收占比升至58%,环比大涨20%、同比飙升63%。增长来自 5G 薄型基带、AI 平板、AI PC、车载座舱芯片批量落地,同时电视芯片受益于 DRAM 涨价迎来景气上行。
手机业务(Mobile):整体承压,旗舰逆势走强 手机业务营收占比 37%,环比下滑 1%、同比下滑 17%。大盘疲软之下,2 纳米天玑 9600 Pro 旗舰机型上市拉动高端产品线逆势向好;三星 Galaxy Tab S12 AI 平板连续三代选用天玑旗舰芯片,稳住高端基本盘。
电源管理 IC(PMIC):数据中心业务拉动增长 板块营收占比 5%,同比上涨 18%,核心增量来自数据中心领域市占率稳步提升。
AI ASIC 从边缘走向云端,双客户格局成型
AI ASIC是本次法说会最大看点,也是联发科向云端算力转型的核心支柱。
出货与业绩指引首款AI ASIC已于9月启动小批量出货;CEO蔡力行明确,第四季度AI ASIC营收有望达到25亿美元,高于此前 20亿美元的预期;中长期目标直指2027年全年160亿美元营收,拿下全球 AI ASIC 市场约 20% 份额。
双客户落地,摆脱单一依赖,第二款AI ASIC项目进展顺利,预计2028年一季度量产;官方确认迎来第二家大客户,且明确该客户并非中国大陆企业,将于2028年开始贡献营收。目前部分裸晶已经完成投片,整体研发进度符合计划。
先进技术布局,绑定台积电+英伟达生态 第二代ASIC将采用美国IDM先进封装方案(市场推测为英特尔 EMIB-T),良率问题已找到解决方案,量产信心充足。联发科深化448G SerDes、3.5D先进封装与共封装光学(CPO),并通过与英伟达在NVLink Fusion平台合作及支持UALink以太网络机柜架构,全面拓展至机柜级解决方案。
双方合作持续深化:英伟达向联发科认购35亿美元可转债;联发科本次顺利发行39亿美元海外可转债,英伟达与Alphabet 均参与认购,深度绑定算力生态伙伴。 边缘端同样提速:联发科与英伟达联合打造的N1X 芯片(RTX Spark AI PC)10月正式上市,第二代SoC已经启动研发。
Q4 业绩展望:高增长确定性拉满,全年目标上调
在AI ASIC放量拉动下,联发科对四季度给出高景气预期: 第四季合并营收落在新台币2101亿 —2218亿元区间,环比大增 25%~32%,同比暴涨40%~48%;毛利率预期45%±1.5%,营业利润率有望抬升至19%,将成为全年盈利改善的转折点。
管理层正式上调全年业绩目标,2026年美元营收增速将突破此前高个位数指引。蔡力行判断:未来1-3年AI算力需求长期向上,行业下行周期里,具备技术壁垒的芯片厂商更容易抢占市场份额。
二级市场表现充分反映成长预期:今年以来联发科股价累计上涨约174%,市值突破2000亿美元,稳居台股第二大市值企业。