存储五巨头业绩爆了!LTA长协锁定产能,紧缺或将延续至2030年?
一组极具冲击力的数字正在震动存储产业:多家存储厂商单季度营业利润率超80%,铠侠80.4%、SK 海力士80%、美光80.7%。这并非小众细分市场的短期红利,而是DRAM、NAND两条主线同步被AI算力点燃的标志。
近期,铠侠、SK 海力士、三星、美光、闪迪五家头部厂商最新财报集中落地,存储行业正在发生一次深刻的结构性转折:行业景气度,从过去跟随PC、手机出货量起伏,转向与AI基建投资深度绑定。
五份财报,同一个强信号:AI需求推高盈利至历史高位
各家决算周期、会计准则、结算货币存在差异,营收利润绝对值不宜直接横向对比,但产业方向高度统一:AI数据中心存储需求扩容叠加产品涨价,带动营收、利润同步大幅上行。
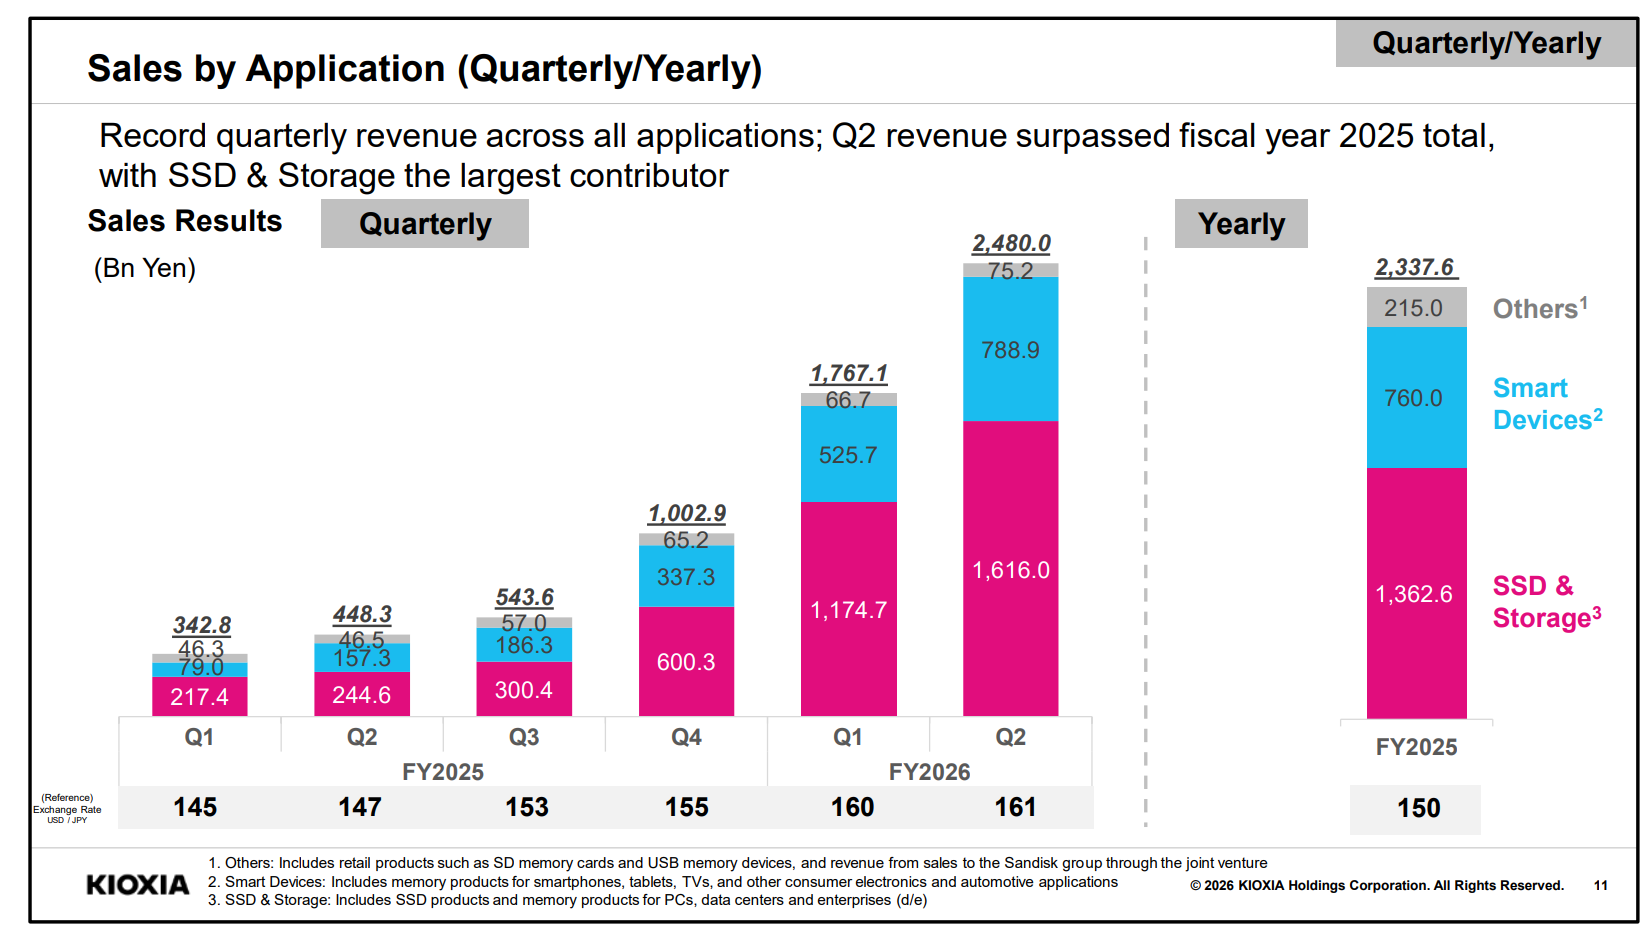
铠侠(Kioxia):2026年第三季营收2.48万亿日元,同比大增453%;营业利润1.9947万亿日元,同比暴增超22倍,环比增57.1%;归母净利润1.3557万亿日元,环比增61%,数据中心需求旺盛与产品涨价是核心驱动。
SK 海力士(SK hynix):2026年第三季度营收104.6155万亿韩元,营业利润83.3338万亿韩元,营业利润率80%。HBM4 大规模出货,搭载321层TLC NAND的企业级SSD同步放量。
三星电子(Samsung)DS 部门:营收147.1万亿韩元,营业利润106.5万亿韩元。HBM4、服务器DRAM、企业SSD销售扩张,存储业务营收与营业利润双双创下历史新高。
美光(Micron):2026年第四季度(6—8 月)营收由上季414.56亿美元增长至542.29亿美元,GAAP口径营业利润率 80.7%。
闪迪(Sandisk):2027年第一季度(7—9 月)营收110亿美元,环比增长23%;GAAP净利润81亿美元。公司指引下季度营收区间122亿—126亿美元,判断以数据中心为核心的增长具备持续性。
存储的锚点,不再是PC与智能手机
本轮财报最核心的价值,不在于超高的盈利数字,而在于需求结构的底层变化。
传统存储市场的景气周期由PC、智能手机出货量主导;如今增长引擎已经切换至 AI 基础设施投资。 DRAM 侧:增长不局限于 GPU 配套的 HBM,AI 服务器 CPU 侧大容量 DDR5、低功耗 SOCAMM 需求同步上行。SK 海力士预期 Q4 HBM4 营收与出货规模将超越 HBM3E;三星聚焦面向新一代 CPU/GPU 平台的 HBM、服务器 DRAM、高速 DDR5;美光在 HBM 之外,重点布局大容量 DDR5 RDIMM 与 SOCAMM。AI 服务器单机存储搭载价值持续抬升,红利不只有 HBM,系统内存同样持续加码。
NAND 侧:AI 红利顺畅传导至闪存赛道。生成式 AI 训练、推理流程需要持续保存模型、训练数据集、检查点、向量数据与 KV 缓存;模型规模、处理数据量持续扩张,直接拉动高性能、大容量企业级 SSD 需求。
NAND 专营厂商盈利爆发:同享红利,但战略路径分化
铠侠利润率突破80%、闪迪营收环比增长23%,印证数据中心SSD扩容、NAND涨价已经实实在在改善NAND原厂盈利水平。 闪迪自上一财年持续推进产品结构向高毛利数据中心业务倾斜:2026财年Q4营收环比上涨51%至89.65亿美元,增量中约三分之二来自涨价、三分之一来自出货量提升;2026财年全年数据中心业务营收同比大增437%,2027财年 Q1该板块增速继续跑赢公司整体,下一季度有望继续增收。铠侠与闪迪共营四日市工厂,但二者产品结构、客户策略、长协合同条款存在差异,最终带来盈利表现的分化。
NAND盈利上行不是孤立个案,已经在两家NAND专营厂商同步兑现。
从静态存储介质,变成AI推理的支撑部件
传统场景中,SSD的定位偏向静态数据存储;而在AI系统内,闪存承担低延迟向计算单元输送数据、补足DRAM容量短板的关键作用。适合海量低成本存储的QLC SSD、PCIe 5.0/6.0 高速SSD需求快速增长;行业也在探索推理场景中将 KV 缓存分层下沉至SSD的方案。
SK 海力士加大321层TLC NAND 企业SSD出货,计划Q4将321层产品占韩国本土NAND产能提升至一半以上;三星除服务器 SSD外,预判个人AI代理普及将拉动QLC SSD需求;美光依托PCIe 5.0/6.0 SSD产品矩阵,强化AI数据中心布局。
LTA长期合约,正在改写存储固有的周期逻辑
过往存储行业循环遵循经典路径:需求回暖→大举扩产→远期供给过剩→价格暴跌。
而本轮AI长景气周期下,主流存储厂商普遍和云服务商签订LTA长期供应合约,锁定远期需求之后再启动资本开支,成为新趋势。 SK 海力士披露,已与包含头部云厂商在内14家客户签署LTA,锁定产能占2027—2028年总产能50%以上;三星依托多年合约夯实销售底盘;美光依靠战略客户合约提升业绩确定性;闪迪落地 “New Business Model” 新型长协模式,绑定多年客户关系与财务承诺,截至2026财年Q4已落地10笔合约。
LTA普及,能够降低 “无订单盲目扩产” 的供给风险;但风险同样客观存在:一旦AI基建投资放缓,多家厂商会同步承受来自同一批大客户、同一应用赛道的业绩冲击。
先进存力供给瓶颈难解,紧缺格局或延续至2030年
各家均在推进增产投资,但高端存储供给短期很难快速释放。
HBM除DRAM晶圆之外,堆叠、键合、测试、先进封装全链条工艺复杂;将先进DRAM产能倾斜给HBM,会挤压服务器、PC、手机通用 DRAM 供给,这也是当前存储紧缺的核心诱因之一。 SK 海力士基于先进工艺难度、新厂建设长周期,判断供不应求格局将持续至 2030 年;三星预判 2027 年 AI 需求将显著高于行业总供给上限。
NAND端同样存在约束:更高堆叠层数的新一代产品落地,需要重构产线工艺、打磨良率、开发 SSD 控制器与固件、完成漫长客户认证,单纯增加晶圆产出,不等于数据中心 SSD 供给同步提升。
AI红利推高存储成本,消费电子承压
AI是存储上行的核心推力,同时反向压制PC、智能手机市场。原厂优先保障HBM、服务器DDR5、企业SSD 等高附加值订单,流向消费端的DRAM、NAND供给被动收紧,现货资源争夺推高消费级存储报价。 PC、手机厂商有两条出路:把成本上涨全部转嫁给终端售价,但涨价会抑制消费者换机意愿;自行消化成本,则压缩终端产品利润。
在紧缺预期延续的2027年,“AI 拉动存储盈利、涨价压制消费电子需求”,会持续是行业核心矛盾与风险点。
竞争逻辑切换:比拼的不再是产能规模,而是产品与客户结构
当下DRAM、NAND同步进入需求大于供给、价格上行、利润率走高的阶段。但厂商策略不再是简单扩产,而是把资本开支集中投向HBM4、服务器DDR5、SOCAMM、企业SSD、QLC SSD等高附加值品类,依托长期合约锁定客户与订单后再扩产。
未来竞争力,不再单纯由晶圆产能规模决定,HBM堆叠键合工艺、服务器平台认证、SSD控制器与固件自研、联合客户定制开发、稳定长期交付能力、一体化方案输出,共同构成竞争壁垒。 三星、SK海力士、美光同时布局 DRAM+NAND双赛道;铠侠、闪迪聚焦 NAND赛道,两类厂商投资路线或将持续分化;NAND专营厂商DRAM需要外部采购,还需要同步考量上游DRAM供应商的产能节奏。 替代DRAM的新型存储技术研发持续推进,但量产落地、商用时间表尚不清晰,一旦技术成熟落地,或将再次搅动行业格局。
存储行业短暂进入“投产即可盈利”的红利窗口,但随着AI应用持续迭代,存储的应用边界还在持续拓宽。行业竞争,正式进入产品定义、客户分层、合约模式、交付能力综合比拼的新阶段。