车规、工控芯片持续承压:ST第四轮调价,大厂提价共振下采购如何布局?
据最新供应链情报,继年内三轮调价后,意法半导体(ST)已发出2026年第四轮价格调整通知,新价格将于2027年1月1日正式生效。
厂商普遍反馈,近期车规MCU交期最长拉长至52周,热门成熟制程料备货计划一再延后。
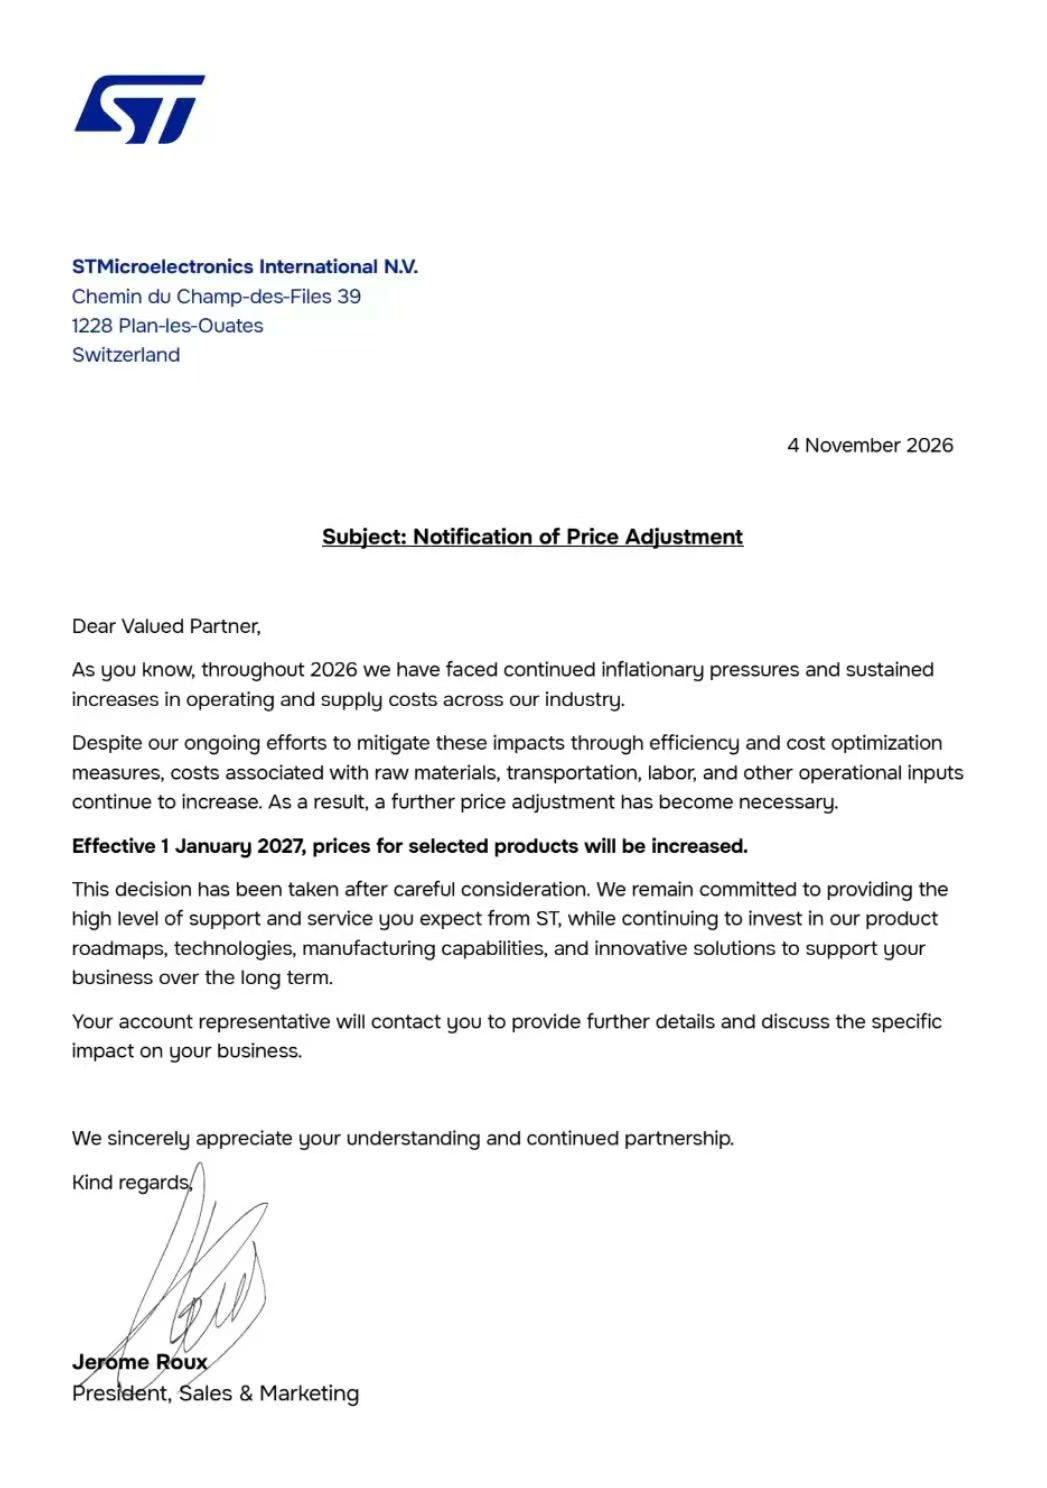
本次调价覆盖部分MCU、功率器件产品。对本就偏紧张的汽车电子、工控供应链来说,采购端需要重新核对料号、订单节点和备货节奏。尤其是BOM中ST相关物料占比较高的方案商,原有报价和项目利润空间可能面临新的成本核算压力。
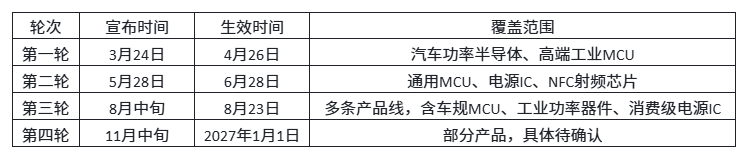
不止ST。进入2026年下半年,德州仪器、恩智浦、安森美、英飞凌等头部原厂已同步开启多品类(模拟、射频、功率、MCU)的价格调整周期。对于汽车电子和工控领域的供应链而言,这意味着采购策略必须从单纯的“单点比价”向“节点管理+双供应+国产替代评估”的综合布局转型,以应对日益严峻的成本核算压力与交付风险。
ST第四轮调价背后:全球多家原厂同步调整,涨价具备行业共振特征
意法半导体(ST)作为全球领先的功率半导体、MCU供应商,产品广泛覆盖汽车电子、工业控制、消费电子赛道。其价格调整会直接传导至下游产业链。
原厂在通知中提到,持续的通胀压力推高运营与供应链成本,调价为维持稳定配套的必要举措;同时原厂会持续投入研发、产线建设,保障长期技术支持。
放到全球市场看,本轮并非单一厂商动作:
德州仪器(TI):过去12个月累计完成五次调价;
恩智浦(NXP)、安森美(Onsemi):先后发布调价通知;
英飞凌(Infineon):年内两轮调价,7月第二轮针对AI服务器电源、汽车功率器件上调10%-20%;
中国台湾功率半导体厂商:酝酿第三波调价,非合约产品计划上调10%-15%;
国内厂商:如UNT;2026 Q3涨价15%-25%,为年内第二次调价。
这意味着,车规MCU、功率半导体供应链的成本变化,不只是ST一家原厂的报价问题,而是多家原厂同步调整下的行业信号。采购需要把调价信息、交期变化和项目排产放在同一张表里跟踪。
对下游供应链的三重影响:成本、交期、价差
1.成本压力逐层传导,成本管控难度加大
一年四轮连续调价,直接抬高方案商、采购端的物料成本。成熟制程通用料、车规级器件备货窗口收紧,资金规划、成本核算都要重新评估。很多项目 BOM 里 ST 相关物料占比较高,调价生效后,原有报价、项目利润空间会受到挤压。叠加原厂产能向 AI、工业赛道倾斜,车规品类的供给增量有限,成本下行短期难以看到。
2.车规MCU、功率器件交期压力突出
前期部分汽车MCU涨幅已经达到15%-20%,功率器件常规交期拉长至30周以上,紧缺料号最高至52周。
车规赛道认证周期长、切换供应商门槛高,也是这一类芯片供需偏紧、价格弹性更大的核心原因。新能源、汽车电控企业受影响更为直接。对采购来说,车规芯片的备货不能只看价格,还要看交期、认证进度和双供应可行性。
3.合约与现货价差进一步拉大
多数原厂调价通知暂未公布统一涨幅,区分合约订单、现货渠道。非合约料号调价落地更快,现货端波动会优先显现,给采购的锁价、排产带来不确定性。
在这种情况下,采购更需要把合约订单、现货渠道和项目需求分开管理,避免订单时间差带来成本损失。
采购端实操应对建议
✅优先核对料号、订单生效节点
目前公开信息暂未披露完整涨幅清单,建议第一时间对接原厂客户经理、授权代理商,梳理本次调价涉及的料号清单,重点区分2027年1月1日之前锁价订单与新订单,避免订单时间差带来成本损失。
✅ 理性评估备货策略,平衡库存与资金
针对长期稳定使用的车规 MCU、功率器件,可以评估合适窗口提前锁价、锁定产能;同时做好风险管控,不要盲目大批量囤货,综合考量资金占用、需求预测、跌价风险,按项目周期拆分备货计划。
✅ 加快国产替代评估,拓宽供应商池
在海外原厂持续调价、交期不稳定的环境下,国内功率半导体、MCU 厂商的供应稳定性、性价比优势逐步凸显。建议供应链团队把国产芯片纳入前期选型、样品测试、AEC-Q 车规认证规划,搭建双供应商方案,降低单一原厂依赖,这也是中长期供应链安全的核心抓手。
国产化与终端需求展望:关注结构性机会,不押单一供应
中信建投研报观点指出,算力投资带动硬件产业链景气上行的同时,市场开始对高资本支出保持谨慎;高阶AI PCB、800V车载平台等新技术迭代方向值得持续跟踪。
在国产化主线中,AI拉动存储、逻辑、先进封装需求上行,半导体设备、材料、零部件,有望依托下游制造市占率、上游国产化率的双重提升,在未来三年保持较好的增长持续性。
终端层面,存储芯片涨价影响逐步接近尾声,需求存在改善预期;Agent向终端嵌入节奏加快,AI手机、AIPC、AIoT等终端产品,或将成为下一阶段拉动芯片需求的核心增量。
对采购和供应链团队而言,当前更要关注结构性变化:车规芯片、工控芯片的供应安全,MCU和功率半导体的双供应布局,以及国产替代的认证节奏。调价周期里,采购布局不是简单囤货,而是把料号、订单、库存、替代方案放在同一套节奏里管理。