破产重组一年,Wolfspeed重返GaN赛道!押注AI数据中心,SiC+GaN双轨开启新博弈
11月12日,慕尼黑电子展Electronica 2026现场,碳化硅巨头Wolfspeed CEO Robert Feurle对外公布重大战略转向:公司将重新入局氮化镓(GaN)市场,以垂直整合路线布局硅基氮化镓(GaN-on-Si)功率器件,初期聚焦650V以下低压应用,项目资金依托美国战争部战略资本办公室(OSC)最高15亿美元的30年期有条件贷款承诺。
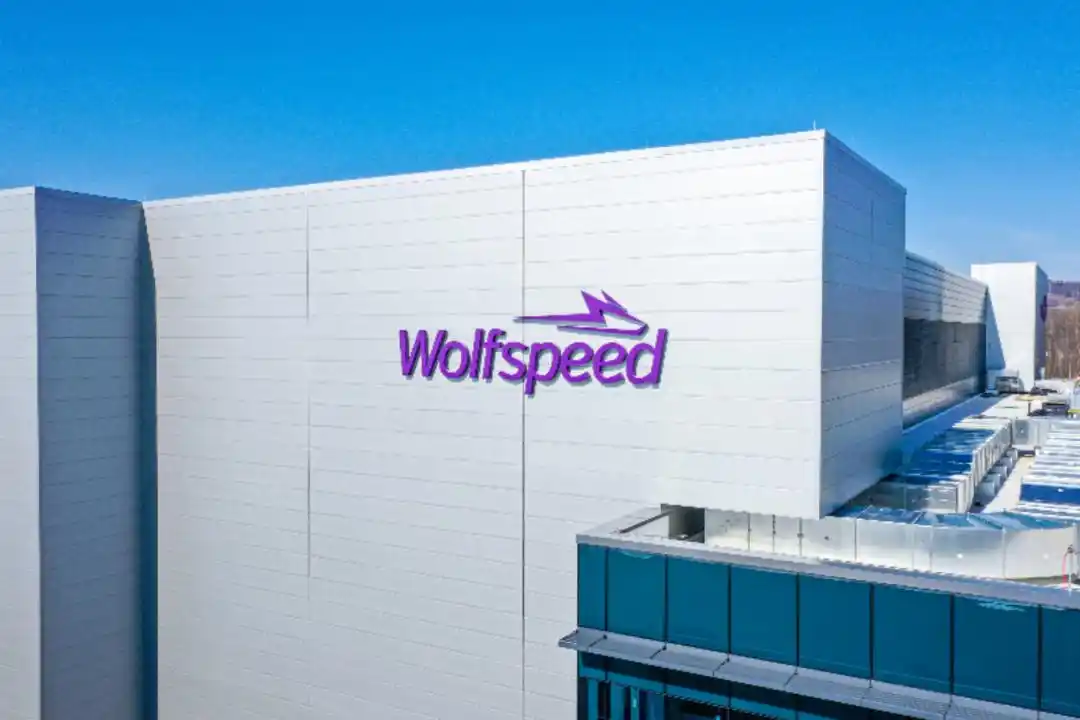
对于这家刚走出破产保护满一年的企业来说,这次回归氮化镓,不只是一次技术路线调整,更是一场关乎企业生存的战略豪赌。
从债务危机到重组新生,碳化硅龙头的劫后重生
Wolfspeed前身是1987年成立的Cree,2021年更名后全力押注碳化硅赛道,长期稳居全球SiC衬底龙头,巅峰时期市占率超60%。
为抢占8英寸、车规级碳化硅产能,公司投入65亿美元打造纽约莫霍克谷200毫米晶圆厂。但对电动车需求爆发的预判落空,产能无法被市场消化;叠加美国《芯片法案》补贴延期、国内厂商价格竞争冲击,债务规模最高累积至67亿美元。2025年6月30日,Wolfspeed提交第11章破产保护申请,股价从140美元高点跌至个位数。
得益于预先打包重组方案,整个流程仅耗时91天顺利落地:重组削减债务约46亿美元,降幅近70%,剩余债务压减至21亿美元,年利息支出下降约60%,莫霍克谷8英寸SiC晶圆厂等核心资产全部保留。
完成重组之后,Wolfspeed持续获得多方资本加持:2026年1月瑞萨电子入股,3月完成4.76亿美元新一轮融资,10月拿到美国战争部最高15亿美元贷款承诺,美方将获得最多7.5%稀释后股权的认股权证。
回归GaN,AI数据中心催生第二增长曲线
驱动Wolfspeed重返氮化镓赛道的核心动力,是AI算力基础设施的高速增长。
单台AI服务器功率器件价值,是传统服务器的3–5倍。在电网侧、储能、固态变压器等高电压场景,碳化硅具备不可替代优势;而在芯片级供电、负载点电源(Point-of-Load)场景,氮化镓的高频特性更适配数据中心需求。
Yole Group数据显示,功率GaN市场重心正从消费快充转向算力场景,2025–2030年数据中心与电信市场GaN器件年复合增速可达53%。
本次Wolfspeed的GaN战略极具聚焦性:Feurle明确采用单一大客户策略,现阶段正和超大规模数据中心运营商、人形机器人企业洽谈合作,依靠核心客户驱动产品开发,集中资源抢占份额,暂时不铺开多元化产品;同时主动避开英诺赛科等国内厂商竞争激烈的快充红海市场,全力攻坚算力蓝海。
事实上Wolfspeed并非氮化镓新人。三四年前它曾是全球最大GaN射频器件供应商,主打SiC基氮化镓(GaN-on-SiC),沉淀了大量专利储备。按照规划,一旦锁定客户订单,12–18个月即可实现GaN器件量产交付。
路线之争:坚持垂直整合,区别于代工模式
和行业主流方案不同,Wolfspeed选择全链条垂直整合布局GaN,和格罗方德、安森美形成差异化路线:格罗方德拿到台积电GaN技术授权走代工路线;安森美布局小尺寸晶圆垂直整合;Wolfspeed坚持从衬底、外延到器件的自研自制。
Feurle认为宽禁带半导体工艺复杂,器件和衬底界面的创新是未来核心竞争力,外包代工不仅抬升成本,还容易被上游衬底供应商掣肘,这也是台积电此前退出GaN代工业务的核心原因。纯功率半导体厂商的定位,也让Wolfspeed决策链路更短、响应速度更快,相比英飞凌这类综合半导体巨头更灵活。
SiC主业不放松,构建“电网到芯片”双轨产品矩阵
加码GaN,不等于放弃碳化硅主业,Wolfspeed选择SiC与GaN并行发展,覆盖从电网高压变换到芯片级低压供电的完整电力转换链路。
碳化硅业务持续推进商业化迭代:9月27日,高端200mm N型SiC衬底正式供货,晶圆微管密度低于0.01个/cm²,单片晶圆微管控制在3个以内;公司已经全面关停6英寸产线,所有功率器件集中在莫霍克谷8英寸工厂制造;第六月推出第五代SiC MOSFET,大幅优化750V、1200V器件性能。
落地订单持续释放:10月28日和博格华纳签订长期供货协议,支撑其下一代800V车规逆变器;10月12日携手晶能微电子,后者新一代功率模块优先采用Wolfspeed碳化硅裸芯片。
市场端,Wolfspeed预测2026年碳化硅器件市场规模89亿美元、衬底市场17亿美元,合计超百亿美元;Yole、TrendForce也持续看好SiC功率器件长期增长空间。
强敌环伺,聚焦战略背后暗藏多重风险
赛道前景广阔,但Wolfspeed面临的竞争压力不容小觑。 GaN功率市场格局已经定型,Yole统计2023年全球CR5高达87%,英诺赛科市占31%位居第一梯队;英飞凌、瑞萨分别收购GaN Systems、Transphorm巩固实力,英飞凌更是推进300mm GaN工艺,持续下压成本。国内厂商也在向上突破,英诺赛科持续切入数据中心高端电源;碳化硅衬底赛道,天岳先进、天科合达等企业合计抢占可观份额,直接和Wolfspeed正面竞争。
除此之外,财务压力、模式风险同样突出。尽管完成债务重组,其上一财年Q4 GAAP毛利率仍为-25%;15亿美元贷款属于有条件承诺,资金落地还要完成尽调、协议签署与审批。而备受关注的单一大客户模式是一把双刃剑:资源集中可以加速产品验证与产能爬坡,但高度依赖单一客户会削弱议价权,一旦客户转向竞品、或者算力技术路线变动,企业将面临巨大的路径风险。Feurle也坦言,现阶段重心依旧是第五代SiC MOSFET的客户认证,GaN核心大客户尚未敲定。
押注AI,历史会否重演?
Wolfspeed的转型,折射出美国宽禁带半导体产业的焦虑:电动车需求不及预期、国产三代半厂商快速追赶,行业寄希望于AI算力打开全新增长赛道。从《芯片法案》补贴到战争部带股权条款的长期贷款,也凸显功率半导体的战略属性。
但前车之鉴犹在:当初对电动车赛道的乐观预判,直接造成Wolfspeed产能过剩、陷入债务危机。如今市场同样在讨论一个问题:AI算力的需求,能不能稳定消化氮化镓新增产能?会不会重蹈此前碳化硅依赖EV的覆辙?
对刚刚走出破产泥潭的Wolfspeed而言,重返GaN是一场不能输的战役。债务包袱卸下、政府资金托底,只是拿到入场券;真正的考验,是未来12–18个月,能否在英飞凌、纳微、英诺赛科等对手夹击下,依靠垂直整合与聚焦策略,在AI数据中心电源赛道站稳脚跟。