南亚科、华邦电子加速EUV布局,追赶海外存储三巨头
11月16日消息,据韩国《朝鲜经济》报道,中国台湾两大DRAM厂商南亚科技和华邦电子正在加快EUV光刻技术布局,计划将其应用于下一代DRAM制造,试图缩小与三星、SK海力士和美光等存储巨头之间的技术差距。
作为中国台湾头部DRAM厂商,南亚科已经将EUV设备纳入新建5A晶圆厂的投资计划。今年8月,南亚科董事会批准2026年至2029年最高3466亿新台币、约合人民币702亿元的资本支出预算,用于5A新厂第一阶段设备采购,其中就包括EUV光刻机。
按照规划,5A新厂将采用1B、1C、1D和1E等先进10纳米级DRAM制程,并逐步导入EUV技术。新厂预计2027年下半年开始投片,2028年底月产能提升至3万片,2029年进一步提升至3.59万片,最终规划月产能约4.5万片。目前,南亚科正在开发1C、1D和1E等下一代DRAM制程,希望通过新厂建设和先进光刻技术提高产品性能与制造效率。
相比南亚科,华邦导入EUV的时间会晚一些。公司计划在第二代14纳米级DRAM工艺中引入EUV,目标是在2030年前后实现技术导入。
华邦总经理陈沛铭表示:
公司已经与荷兰光刻设备厂商ASML合作约3年半,并派遣工程师前往ASML接受培训,为后续设备导入做准备。
据介绍,首台EUV设备约两年后交付,后续设备的交期则可能达到3年半。
华邦计划先采用现有光刻技术开发第一代14纳米级DRAM,再在第二代工艺中加入EUV。
与此同时,华邦也在扩大晶圆制造产能。公司近期批准了731.63亿新台币、约合人民币148亿元的高雄12英寸晶圆厂扩建预算,主要用于第二期Module B厂房建设、机电设施及部分长交期设备采购,为后续先进DRAM制程扩产做准备。
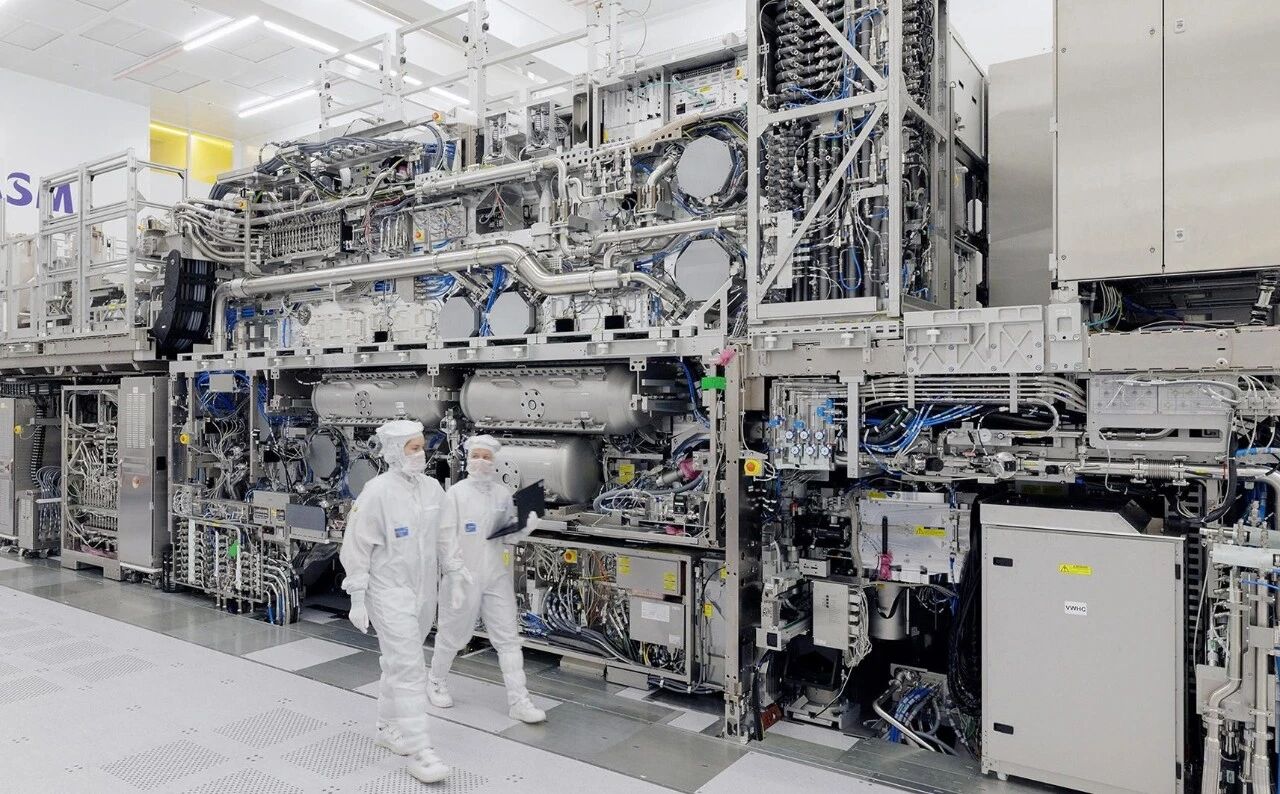
南亚科和华邦都开始盯上EUV,是因为DRAM制造工艺越来越难。
过去,存储厂商主要使用193纳米ArF浸没式光刻技术制造DRAM芯片。当制程不断缩小,传统光刻技术就需要采用双重曝光、四重曝光等多重图形化工艺,才能刻画出越来越精细的电路结构。
曝光次数越多,生产步骤就越复杂,不仅增加光罩和设备成本,也会拉长生产周期,对良率提出更高要求。
而EUV采用13.5纳米波长的极紫外光,能够在更少的曝光步骤中形成更精细的电路图案,减少多重曝光带来的工艺复杂度,有助于提高生产效率和先进制程的成本竞争力。
目前,三星、SK海力士和美光已经在先进DRAM制造中应用EUV,并持续增加相关设备投入。相比之下,南亚科和华邦才刚刚进入设备准备和工艺开发阶段。
值得注意的是,随着AI服务器和HBM需求持续增长,三星、SK海力士和美光正在将更多产能和投资转向HBM、高容量服务器DRAM等高附加值产品,部分传统DDR4、DDR3等产品供应随之收紧。而南亚科和华邦长期布局普通DRAM及利基型存储器,反而从这一轮存储涨价中获得了更多订单和利润空间。
据报道,南亚科第三季度营收环比增长61.9%,达到1336.49亿新台币,DRAM平均售价上涨超过60%,毛利率达到85.7%。华邦电子第三季度营收同比增长278.2%,达到823.31亿新台币。存储价格上涨带来的利润增长,也让两家公司有了更多资金投入新厂建设和先进制程研发。
但EUV进场,并不代表两家厂商能够快速追平头部玩家。
据TrendForce数据,南亚科和华邦在全球DRAM市场的份额分别约为1.7%和0.7%,与三星、SK海力士和美光仍有明显差距,HBM 赛道追赶门槛更高。
尤其是在HBM领域,两家厂商目前还有更长的路要走。南亚科虽规划建设配套TSV硅通孔、晶圆堆叠的3D封装测试产线,距离 HBM 大规模量产仍有较长验证周期。两家厂商后续能否借 EUV 突破利基市场、切入高端DRAM赛道,仍要看产能爬坡、良率优化与客户导入的进展。
整体来看,EUV布局和扩产计划,显示南亚科与华邦电子正试图在下一代DRAM竞争中争取更有利位置。但面对已经领先的存储巨头,这场追赶战既需要资金和设备,也需要时间、工艺积累与客户验证。