增速最高107.8%!全球四大芯片分销商财报解读:AI、存储、汽车电子共同拉动增长
一个季度,全球四大芯片分销商合计营收超550亿美元;最高同比增速达到107.8%。
近日,文晔、大联大、艾睿(Arrow)、安富利(Avnet)相继公布最新季度业绩。全球芯片分销市场释放出的信号已经变了:不再只是库存调整结束后的温和复苏,而是AI基础设施投入、存储涨价、非AI业务恢复共同推动的新一轮增长。
从2026年前三季度看,全球电子元器件分销商延续高增态势:中国台湾厂商文晔和大联大稳居全球前二,艾睿和安富利业绩加速回升;中国大陆龙头中电港单季营收跻身第一梯队,具备冲击全球前四的潜力。
文晔、大联大领跑,艾睿、安富利双双破百亿美元
本季度按营收规模排序,四大芯片分销商业绩如下:
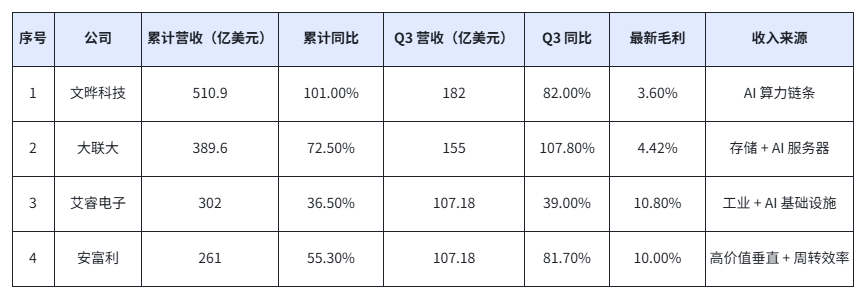
注:文中数据涉及新台币兑美元按照实时汇率估算
文晔:营收约5,973亿元新台币(约182.26亿美元),同比增长82%,环比增长约1%,创单季营收新高;
大联大:营收5,079.3亿元新台币(约155.01亿美元),同比增长107.8%,环比增长10.8%,首次突破5,000亿元新台币;
艾睿电子:营收约107.18亿美元,同比增长39%,创季度营收纪录;
安富利:2027财年第一季度营收约107.18亿美元,同比增长81.7%,环比增长29.2%,同样创单季营收纪录。
从同比增速看,大联大以107.8%排名第一;文晔与安富利均超过80%;艾睿增长39%。从营收规模看,文晔和大联大继续领先,艾睿与安富利则几乎不分上下,双双突破100亿美元大关。
拉长到前三季度累计口径,增长底色同样强劲:
文晔累计合并营收约510.9亿美元,同比增长约101%;
大联大累计营收约389.6亿美元,同比增长72.5%,营收规模已经达到其2025全年营收的1.28倍;
艾睿累计营收约302亿美元,同比增长36.5%;
安富利累计营收约261亿美元,同步增长55.3%。
渠道的需求结构差异也清晰显现:文晔和大联大受短期备货、价格扰动影响更大;艾睿和安富利依托长周期工业、军工订单,需求稳定性更强。在库存策略上,头部芯片分销商同步清理低效呆滞库存,资金持续向紧缺元器件料号倾斜,优先保障高价值订单交付。
利润兑现:文晔净利大幅走高,大联大实现增速反转
这一轮芯片分销商业绩增长,不只体现在营收端,利润弹性也开始释放。
文晔第三季度合并营业利润约142亿元新台币,同比增长151%;归属于母公司股东的税后净利润约103亿元新台币,同比增长170%,连续创下单季获利新高。前三季度,文晔归母净利润约270亿元新台币,同比增长189%,AI相关高毛利业务拉动效应突出。
大联大第三季度营收首次突破5,000亿元新台币,也超过此前公司给出的4,600亿至5,000亿元新台币营收指引上限。值得注意的是,对比去年同期,大联大Q3营收曾出现同比、环比双下滑,短短一年时间,业绩曲线完成反转。
一个明确的行业信号:芯片分销商的增长逻辑,已经从简单的营收回暖,正式进入营收、利润同步兑现的阶段。
增长动力拆解:AI 算力、存储涨价、汽车与工业需求多点爆发
和往年单一赛道拉动复苏不同,2026年Q3头部分销商增长来自多品类、多终端共振,AI算力需求是核心主线,存储涨价成为重要增量,汽车电子、工业控制等非 AI 业务持续修复。
✅ 文晔:AI服务器与光通信为基本盘,汽车工业同步复苏
文晔第三季度数据中心及服务器业务营收同比增长114%,占总营收55.5%;通信业务同比增长113%,其中AI光通信需求快速增长。
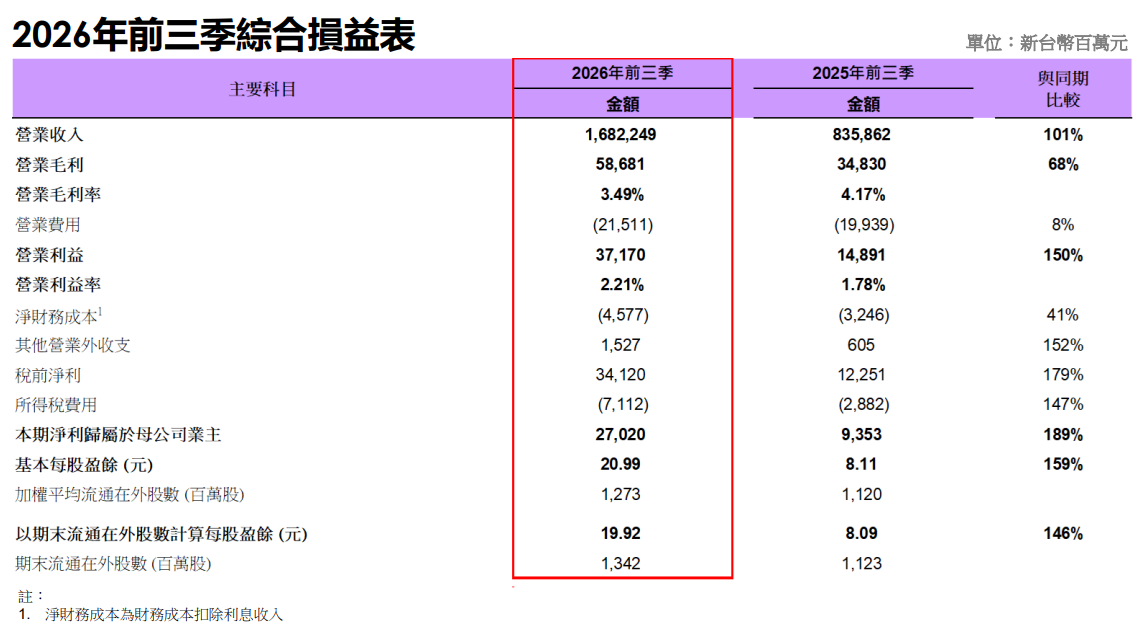
文晔科技2026年Q3季报
尽管数据中心及服务器业务因出货节奏调整,营收环比下降约5%,但公司预计第四季度将恢复高双位数增长。文晔还表示,全球主要云端服务供应商(CSP)和AI相关大厂预计2027年资本支出将继续扩大,AI相关需求有望保持强劲,并逐步向更多应用领域扩散。
非AI业务也在恢复。旗下Future Electronics第三季度营收同比增长超过40%;汽车电子、工业与仪器业务分别同比增长72%和64%。随着欧美市场库存调整逐步结束,相关业务延续复苏势头。
✅ 大联大:存储占比过半,服务器、电源、储能需求齐升
大联大第二季度存储器元件营收占比从去年同期的26%大幅提升至54%,已经超过总营收的一半。按终端应用划分,运算(含服务器)业务占比达到45%,仍是第一大应用市场。
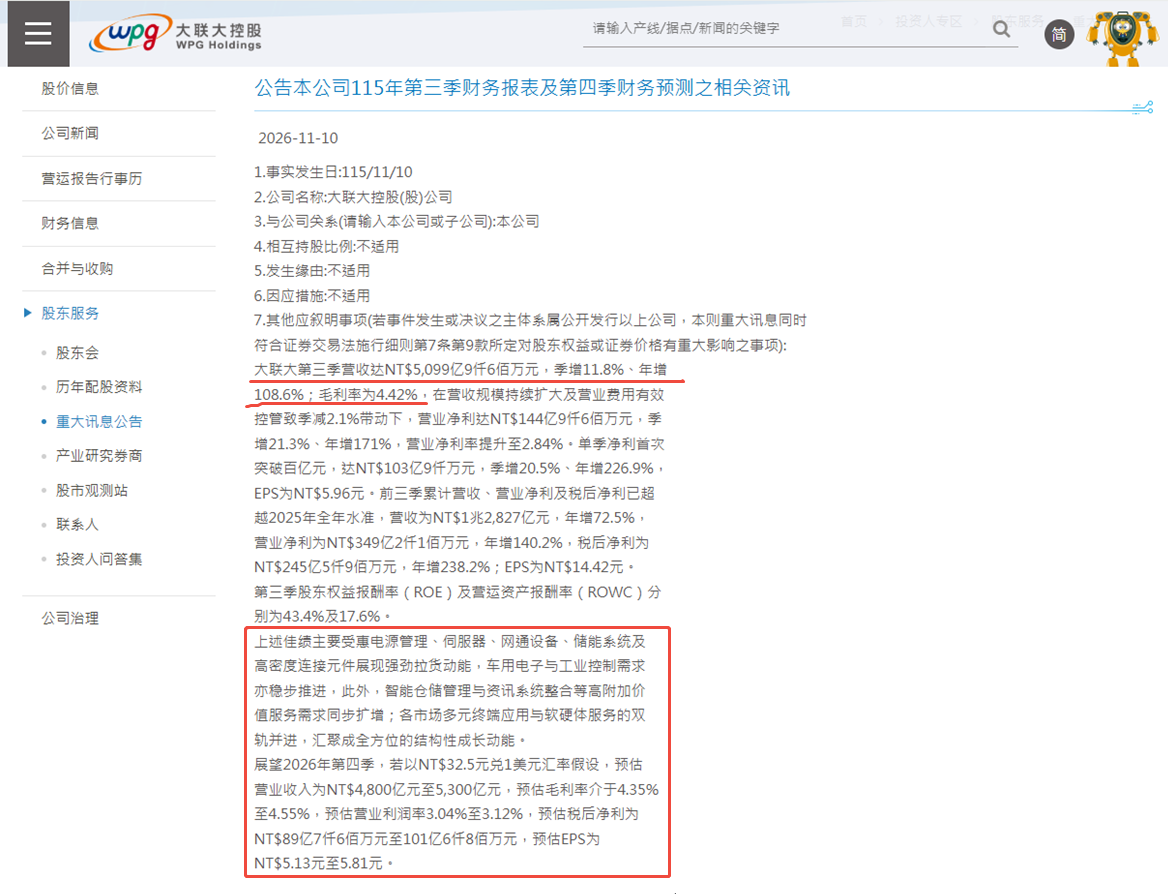
除此之外,电源管理、网络通信、储能系统及高密度连接元件等需求持续增长,汽车电子和工业控制需求也在稳步恢复。大联大此前指出,本轮增长一方面来自终端需求升温,另一方面受元器件调价、客户提前备货拉货推动,也是当前BOM采购中需要留意的备货因素。
✅ 艾睿电子:订单出货比>1,积压订单延续至2027年
艾睿第三季度全球元件业务营收79.43亿美元,同比增长43%;全球企业计算解决方案业务(ECS)营收27.75亿美元,同比增长29%。
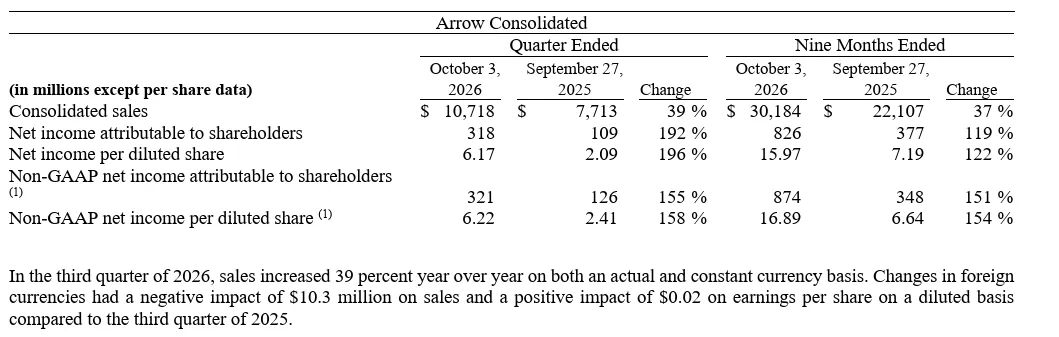
艾睿电子2026年Q3季报
分地区看,全球元件业务三个区域均实现较快增长:美洲同比增长58%,EMEA地区增长41%,亚太地区增长33%。
艾睿在业绩电话会议中表示,存储现货价格上行直接带动元件业务营收抬升;元件业务订单出货比持续大于1,积压订单不断累积,交付周期已经拉长至2027年年中,长交期料号的交付压力短期很难缓解。
✅ 安富利:约1/3增长来自存储涨价,涨价预期向全品类扩散
安富利电子元件业务(EC)营收101.35亿美元,同比增长84.3%;Farnell业务营收5.83亿美元,同比增长46.2%。
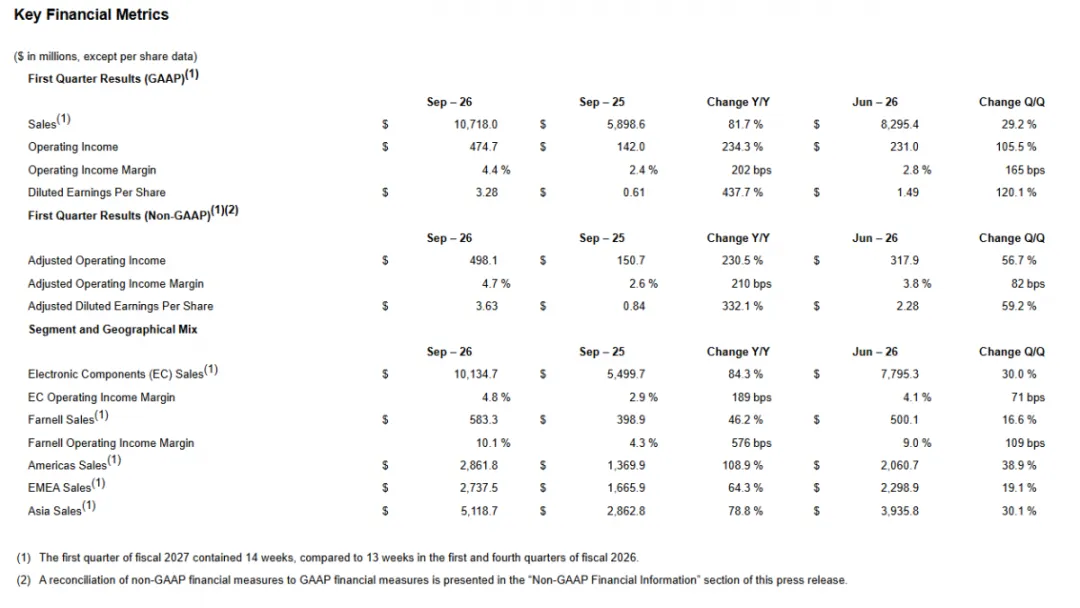
安富利2027Q1季报
分地区看,美洲地区增长最快,同比增长108.9%;亚洲同比增长78.8%;EMEA地区同比增长64.3%。亚洲依然是其最大收入来源,占总营收约47.8%。
安富利管理层测算,本季度环比、同比增量里面,大约三分之一由存储涨价贡献;现阶段其他元器件品类价格波动尚不明显,但涨价传导已经启动,预计2027年会有更多元器件型号上调价格。
全球芯片分销市场释放新信号:订单更满,供应趋紧,涨价从存储向外扩散
整体来看,与去年侧重讨论库存调整结束、终端需求逐步复苏不同,今年TOP4芯片分销商的业绩已经开始体现出AI基础设施投入、存储涨价以及更多终端市场需求恢复的共同影响。
几个信号值得关注:
订单出货比大于1:艾睿、安富利各区域订单出货比均高于1,在手积压订单持续增加;
交付周期拉长:艾睿积压订单已经排到 2027 年年中,长交期料号备货窗口收紧;
存储涨价贡献明显:安富利约三分之一增长来自存储涨价,艾睿也明确提到存储价格上涨推动元件业务营收;
供应趋紧但可控:文晔指出,过去一年多数据中心需求快速增加,已经带动整体电子元器件供应趋紧,部分产品出现缺料,但目前仍在可控范围内;
涨价向更多品类扩散:安富利预计2027年还会有更多产品价格上调。
这意味着,全球芯片分销市场正式告别修复式增长,进入AI 算力拉动 + 存储涨价 + 汽车 / 工业多赛道回暖的复合驱动周期。与此同时中电港跻身第一梯队,全球前四的排位竞争,也给国内 BOM 配单、元器件寻源市场带来新变化。
Q4业绩指引:文晔预期环比大增,全年高景气延续
头部分销商已经给出Q4业绩指引,行情热度有望延续:
文晔预计第四季度营收中值约7,500亿元新台币(约228.86亿美元),环比增长26%,同比增长119%;
大联大官方Q4财务预测:营收区间4800–5300亿元新台币(约147.69–163.08亿美元);
艾睿预计第四季度营收115.5亿至121.5亿美元;
安富利预计营收111亿至114亿美元。
从AI服务器、存储涨价,到工业、汽车电子和通信需求恢复,全球芯片分销商正在迎来一轮更具广度的增长周期。但涨价能否持续、AI需求能否向更多应用扩散、供应趋紧会否影响交付,仍是下一阶段需要观察的关键变量。