H200停止对华销售意味着什么?国产AI芯片份额持续攀升
11月17日,克雷斯在2027财年第三季度财报电话会上确认:英伟达将不再向中国销售Hopper架构产品。
第三季度,英伟达对华销售的Hopper数据中心产品还有约24亿美元收入;第四季度指引里,这块已经归零。
更微妙的是时间线。几天前,英伟达联合创始人黄仁勋因个人行为不符合公司行为准则,辞去总裁、CEO及董事职务,即刻生效;执行副总裁兼首席财务官克雷斯出任临时CEO,并继续兼任CFO。
H200停售,是英伟达管理层换帅之后落下的第一记重磅信号。这条曾经几经博弈、附带严苛条件才打开的高端算力通道,就此关上。
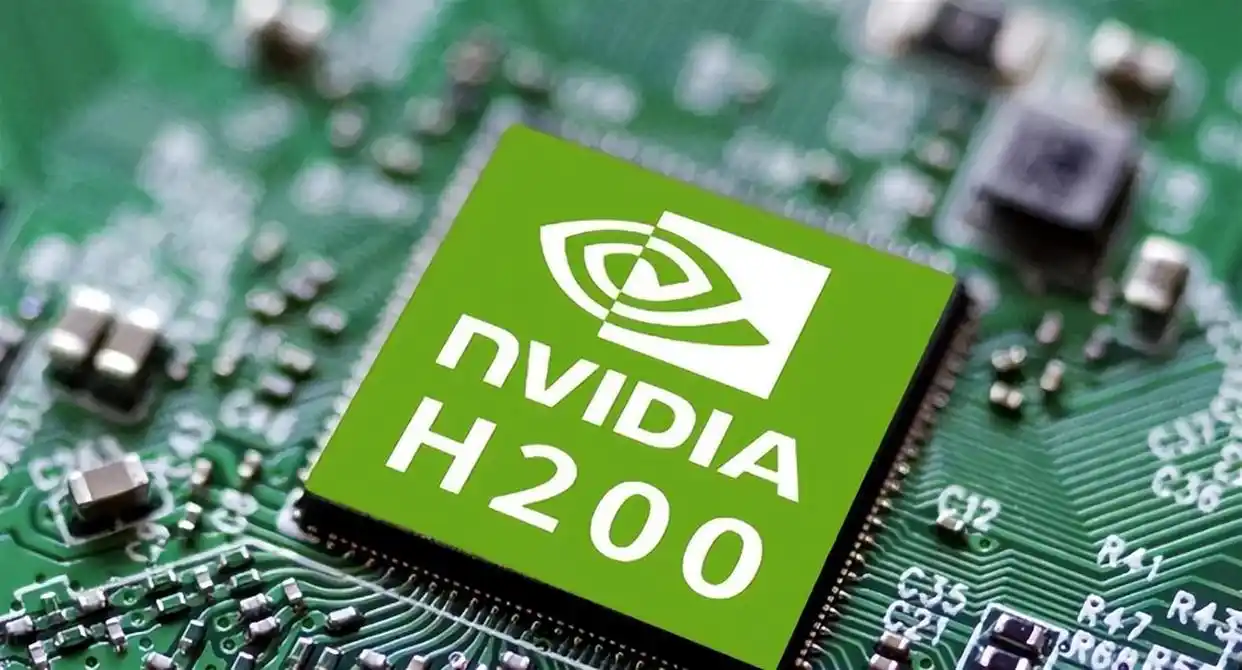
H200到底是一款什么样的算力芯片?
H200发布于2023年11月,属于Hopper架构,与H100同用一颗GH100 GPU,算力规格一致,升级全在显存:
容量从80GB HBM3提升到141GB HBM3E
带宽从3.35TB/s提升到4.8TB/s
容量增加约76%,带宽增加约43%
功耗仍为700W(SXM)版本不变
说白了,H200是为“装得下”设计的,不是为“算得快”设计的。
在长上下文、RAG、高并发推理这类吃显存的场景里,一张H200的显存接近两张H100。
但放到2026年的产品序列里,它的位置有些尴尬。
B200基于Blackwell架构,192GB HBM3E、8TB/s带宽、稠密FP8算力约4500 TFLOPS,是英伟达首款原生支持FP4的GPU;再往上,Vera Rubin已在第三季度量产出货。
而H200的FP8算力(稠密)停在1979 TFLOPS,正好压在当年出口管制最敏感的性能红线上。
这也是它直到2026年1月才通过“特殊安排”获准对华销售的原因。
它不是英伟达最前沿的产品,却是出口管制最敏感的那一档。
一波三折的放行通道:附带苛刻条件,供给一直受限
这条H200对华销售通道,从诞生开始就充满争议。
2025年12月8日,特朗普宣布允许英伟达向中国“经批准的客户”出售H200,要求芯片销售收入的25%上缴美国政府,Blackwell、Vera Rubin不在放行清单。
2026年1月13日,美国商务部细则落地:采用逐案审批模式,国内客户采购总量上限不超过美国客户采购量50%,芯片需要在美国完成第三方测试,同步约束芯片使用场景。
行业里常把25%分成通俗叫做 “关税”,本质是销售收入分成,依托美国境内转运流程完成抽成。该方案由黄仁勋团队和美方协商落地,当时黄仁勋的观点是,美国科技企业主动放弃中国市场并不符合自身利益。
但通道放开之后,实际到货规模远低于市场预期。国内没有放开大规模进口,仅少量配额放行,头部互联网企业拿到的配额每家大约1万颗,累计获批总量不足20万颗。
产业链消息显示,约60万颗H200长期滞留在香港保税仓,等待内地进口许可。
随着本次财报官宣停售,这批库存的供给路径已经彻底落空。
市场格局反转:国产AI芯片份额快速抬升,供给逻辑换道
比H200停售公告更值得关注的,是国内AI算力市场近一年的结构性变化。
IDC数据显示,英伟达曾经在国内AI芯片市场份额高达95%;到2026上半年,份额回落至34%,华为昇腾以28%紧随其后。 2026上半年国内AI加速器总出货量200.8万颗,非GPU加速器出货101.6万颗,同比大涨近80%,出货量首次超过GPU。IDC追踪统计的11家国内芯片厂商里,9家实现同比增长,国产芯片阵营合计市场份额已经接近英伟达两倍。
供给端的迭代节奏持续提速:
✅ 华为昇腾保持一年一代节奏,昇腾950PR已经推向市场,基于950DT的Atlas 950超节点批量上市;昇腾960DT上市时间从2027年Q4提前至2027年Q1。产业链消息,DeepSeek下一代V5大模型计划基于昇腾做预训练,面向昇腾适配的基础组件已于 9月30日开源。
✅ 寒武纪 2025 年营收 64.97 亿元,同比增长 453%,实现上市以来首次年度盈利。
当然客观来看,差距并没有完全抹平。先进制程、HBM 存储、EDA工具、软件生态层面,国产方案和全球顶尖水平仍有 1~1.5代差距,旗舰大模型完整训练环节,现阶段部分场景仍需要海外算力配合。
但产业逻辑已经改变:过去采购国产算力,很多时候是 “买不到海外高端芯片的备选方案”;现在,越来越多项目从规划阶段就优先选择本土算力底座,大规模落地打磨生态。
英伟达财报的两面:业绩创新高,中国算力收入归零
英伟达2027财年Q3财报表现亮眼:截至10月25日,单季营收1158亿美元,同比+103%,首次突破千亿关口;数据中心业务收入1076亿美元,同比增长110%,贡献超过九成营收,Q4营收指引给到1300亿美元(±3%)。
但指引中明确标注:不再包含任何来自中国的数据中心算力收入。上一个财季,Hopper系列对华还有24亿美元收入,Q4直接清零。
投行杰富瑞测算,11月16日美国新出口管制规则落地后,英伟达2027全年数据中心收入可能减少440亿~620亿美元。克雷斯在电话会上回应,Vera Rubin等新品积压订单充足,短期能够对冲缺口。Vera Rubin NVL72在上个出货季度环比新增近200亿美元营收,被英伟达定义为爬坡速度最快的产品。
中国市场整体约占英伟达总营收一成,其中很大一部分来自游戏、汽车、工作站等非数据中心业务。市场真正关注的核心变量,是黄仁勋离职后的英伟达战略转向。董事会已经启动CEO遴选,设立全新的国家安全与出口管制监督委员会,将出口合规上升到董事会层级。
算力路径收窄:从两条备选,走向本土方案为主线
H200本身属于上代架构产品,并不是英伟达当前最前沿算力。
国内迟迟没有放开大规模进口,政策层面也有引导算力订单流向本土芯片厂商的导向。
叠加11月16日美方新规收紧远程算力调用,国内AI算力两条备选路径同步受限:一是采购特供降级海外芯片,二是远程调用海外算力资源。国内智算、大模型团队,算力获取路径被持续压缩,重心转向国产算力方案。
H200停售,本质不是单一芯片断供事件,而是整个 AI 算力供应链确定性的重塑。往后算力供给的核心命题,不再是能不能买到海外特供芯片,而是国产芯片能不能在性能、生态、产能三个维度持续迭代,承接国内大模型、智算中心、行业 AI 落地的真实需求。